Trends in zonne-energie-investeringen in 2025: inzichten voor investeerders en ontwikkelaars
Marktlandschap voor zonne-energie in 2025: omvang van de markt en groeifactoren
The solar industry in 2025 is characterized by continued acceleration in fotovoltaïsch (PV) capacity installations, supported by an intricate mix of policy incentives, corporate power purchase agreements (PPAs), and decarbonization mandates. The International Energy Agency Photovoltaic Power Systems Programme (IEA-PVPS) projects global PV additions for 2025 between 260 en 300 gigawatt (GW), een reeks die de heersende markt onzekerheden weerspiegelt, zoals schommelingen in de toeleveringsketen en veranderende subsidieregelingen.
Op regionaal niveau maken de Verenigde Staten gebruik van de Inflation Reduction Act (IRA), die de economische haalbaarheid van projecten verbetert door middel van belastingvoordelen en bonussen voor binnenlandse productie, waardoor de uitrol van grootschalige en decentrale zonne-energieprojecten effectief wordt versneld. Europese markten, met name Duitsland en Spanje, hanteren op veilingen gebaseerde subsidiecontracten en hervormingen van de terugleveringstarieven, die het uitroltempo en de risicoprofielen anders beïnvloeden dan in de VS.
Inkoop door bedrijven blijft een belangrijke groeimotor, waarbij sectoren zoals technologieproductie en detailhandel middellange- tot langetermijn-PPA's afsluiten die gezamenlijk de grens overschrijden. 30 GW De gecontracteerde capaciteit in 2024 ondersteunt de investeringsfinanciering door de risico's van inkomstenstromen over contracten met een looptijd van 10 tot 20 jaar te spreiden. De doelstellingen van netbeheerders op het gebied van decarbonisatie, vaak wettelijk vastgelegd in net-nuldoelstellingen tegen 2050, vereisen een geleidelijke toename van hernieuwbare energiebronnen. Zonne-energie (PV) wordt daarom gezien de concurrerende genivelleerde energiekosten als de belangrijkste bron voor capaciteitsuitbreiding.
Belangrijke drijfveren voor de zonne-energiesector in 2025 zijn onder andere:
- Regulerende stimulansen: Belastingvoordelen zoals de Amerikaanse investeringsbelastingaftrek (ITC) hanteren een basistarief met toeslagen voor binnenlandse content en energiegemeenschappen, wat de haalbaarheid van projecten direct beïnvloedt.
- Bedrijfs-PPA's: Contractvolumes van meer dan 30 GW zorgen voor een stabiel afnamekader, wat de financieringsvoorwaarden ondersteunt.
- Verplichtingen ten aanzien van de decarbonisatie van het elektriciteitsnet: Nationale doelstellingen, zoals het EU-programma Fit for 55 en de Clean Electricity Standard-voorstellen van de regering-Biden, versnellen de integratie van hernieuwbare energiebronnen.
Dynamiek in de toeleveringsketen van zonne-PV in 2025 en begin 2026
De toeleveringsketen voor componenten voor zonne-PV-systemen in 2025 weerspiegelt een overgangsfase van knelpunten in 2023-2024 naar een soepelere levering begin 2026. Belangrijke componenten zoals polysilicium, wafers, zonnecellen en modules hebben doorlooptijden van 2 tot 5 maanden afhankelijk van de locatie van de leverancier en de logistieke routes, volgens geaggregeerde brancheonderzoeken uit het vierde kwartaal van 2024.
De aanvoer van polysilicium kent prijsvolatiliteit als gevolg van nieuwe productiefaciliteiten die naar verwachting tussen het derde kwartaal van 2025 en het eerste kwartaal van 2026 in gebruik zullen worden genomen, waaronder uitbreidingen in China en de opkomende capaciteit in de Verenigde Staten. Deze capaciteitsuitbreidingen zullen naar verwachting de krapte op de markt normaliseren en de spotprijzen voor polysilicium mogelijk tegen medio 2026 stabiliseren.
De moduleprijzen in 2025 weerspiegelen deze wisselwerking tussen grondstofkosten en evoluerend handelsbeleid, zoals antidumpingtarieven. Regionale verschillen variëren van een prijsdaling van 5% in markten met minder strenge tarieven tot een gelijkblijvende of licht stijgende prijs in regio's met hogere tarieven. Logistieke verstoringen, waaronder containertekorten en havencongestie in Zuidoost-Azië, blijven de levertijden beïnvloeden.
Belangrijke details met betrekking tot de toeleveringsketen voor 2025-2026:
- Levertijden: De levertijd varieert van 2 maanden voor lokaal geproduceerde wafers tot maximaal 5 maanden voor volledig geassembleerde modules die over continenten heen vervoerd moeten worden.
- Kostenontwikkeling van polysilicium: Onder invloed van de toenemende productiecapaciteit in China (bijvoorbeeld de uitbreidingen in Xinjiang) en bij Amerikaanse fabrikanten, wordt een mogelijke prijsstabilisatie verwacht in het tweede kwartaal van 2026.
- Prijsverschil: De modulekosten kunnen tot wel ±5% fluctueren, afhankelijk van regionale tarieven en de efficiëntie van de toeleveringsketen.
Projectontwikkelaars en investeerders dienen deze tijdlijnen en kostenfactoren in hun inkoopstrategieën te integreren, met name voor projecten die eind 2025 of begin 2026 van start gaan, om planningsconflicten en budgetoverschrijdingen te voorkomen.
Eerste kwartaal 2025: Investeringspatronen in zonne-energie in de VS en signalen voor markttoetreding
In het eerste kwartaal van 2025 vertoonde de Amerikaanse zonne-energiemarkt een 15% jaar-op-jaar stijging van investeringen in zonne-energieprojecten voor de gemeenschap, Volgens gegevens verzameld door de Solar Energy Industries Association (SEIA) en onafhankelijke marktonderzoekers, weerspiegelt deze stijging het vertrouwen van investeerders in decentrale energieopwekking en de groeiende aantrekkingskracht van het community solar-model te midden van veranderende belastingvoordelen en stimuleringsmaatregelen van de overheid.
De gefaseerde verlaging van de federale investeringsaftrek (Investment Tax Credit, ITC) van 30% naar 26% voor projecten waarvan de bouw in 2025 start, stimuleert een versnelde ingebruikname van projecten, met name voor zonne-energieprojecten voor de lokale gemeenschap die in aanmerking komen voor toeslagen op basis van het aandeel binnenlandse energie en de locatie van de energievoorziening in de gemeenschap. Tegelijkertijd zorgen beleidsmaatregelen op staatsniveau, zoals het Value of Distributed Energy Resources (VDER)-raamwerk van New York, voor meer zekerheid over de inkomsten voor exploitanten van zonne-energieprojecten voor de lokale gemeenschap, wat de markttoegang verder ondersteunt.
Solar Plus Tuin lidmaatschap van de gemeenschap framework strategically targets small and medium investors by delinking direct solar asset ownership from garden membership. Membership fees fund solar development through a transparent escrow and investment vehicle structure, while also financing community agrivoltaic programs—a model aligned with evolving investor preferences for social and environmental co-benefits without operational complexity.
Opvallende observaties voor het eerste kwartaal van 2025:
- Groei van zonne-energieprojecten in de gemeenschap: 15% jaar-op-jaar groei, gedreven door complementariteit tussen federaal en staatsbeleid.
- Invloed van belastingkredieten: Het gefaseerd invoeren van ITC stimuleert een versnelde projectopstart vóór de afbouwtermijnen.
- Solar Plus tuinmodel: Het lidmaatschapsbijdragesysteem maakt een bredere deelname van investeerders mogelijk bij gereguleerd fondsbeheer.
Integratie van zonne-energie en energieopslag: marktvraag en technologische trends voor 2025-2026
De integratie van zonne-energie en energieopslag vordert snel op de Amerikaanse markt. De Federal Energy Regulatory Commission (FERC) en regionale transmissieorganisaties (RTO's) voeren hervormingen door die hybride projecten bevoordelen. Prognoses van de sector schatten dat de cumulatieve installatie van zonne-energie in combinatie met energieopslag ongeveer zal bereiken. 20 GW tegen eind 2026, met een samengesteld jaarlijks groeipercentage (CAGR) van meer dan 30% vanaf 2023.
De vooruitgang in batterijtechnologie omvat met name de bredere toepassing van lithiumijzerfosfaat (LFP)-batterijen, die gewaardeerd worden om hun thermische stabiliteit en levensduur van meer dan 4000 volledige laadcycli, naast opkomende proefprojecten met solid-state batterijen, die een hogere energiedichtheid beloven maar nog niet commercieel wijdverspreid zijn.
Beleidskaders bieden aanvullende economische stimulansen, zoals de afzonderlijke belastingkredieten voor energieopslag van de Amerikaanse IRA en de tijdgebonden tarieven op staatsniveau die de inzet van capaciteit tijdens piekuren belonen. Deze stimulansen verbeteren het interne rendement (IRR) van projecten aanzienlijk door flexibiliteit in de inzet en het stapelen van inkomsten over de markten voor energie, capaciteit en aanvullende diensten mogelijk te maken.
Bij de investering in een systeem met zonne-energie en energieopslag zijn de volgende aspecten van belang:
- Capaciteitstraject: Het is de bedoeling om tegen 2026 in de VS 20 GW aan nieuwe installaties te realiseren, waarvan het merendeel in combinatie met zonnepanelen zal worden geplaatst.
- Ontwikkelingen in de batterijchemie: Brede toepassing van LFP in combinatie met proefprojecten met vaste-stofbatterijen, waarbij de nadruk ligt op duurzaamheid en veiligheid.
- Financiële stimulansen: Afzonderlijke belastingvoordelen voor opslag en inkomsten uit vraagsturing vergroten de veerkracht van de kasstroom van het project.
Beleggers zouden hybride projectontwerpen moeten evalueren waarbij prioriteit wordt gegeven aan de leverbaarheid, contractstructuren en totale levenscycluskosten (LCOE) om het rendement te optimaliseren in een veranderende marktomgeving.
De evolutie van regelgeving en belastingvoordelen bepaalt de richting van zonne-energiefinanciering in 2025.
De Amerikaanse Inflation Reduction Act (IRA) vormt het belangrijkste regelgevingskader voor de financiering van zonne-energie in 2025. De investeringsaftrek (Investment Tax Credit, ITC) voor zonne-PV daalt van 30% in voorgaande jaren naar 26% voor projecten waarvan de bouw in 2025 van start gaat, met extra bonussen beschikbaar voor het voldoen aan de drempelwaarden voor binnenlandse content (minimaal 40% aan projectonderdelen die in de VS zijn geproduceerd) en voor het vestigen van projecten binnen erkende energieregio's zoals gedefinieerd door het Ministerie van Energie.
De toekenning van de ITC is afhankelijk van de aanvang van "fysieke werkzaamheden van aanzienlijke aard" of het voldoen aan de safe harbor-bepalingen (uitgaven van 51 TP3T aan projectkosten) vóór 31 december 2025. Dit vormt een cruciale mijlpaal voor ontwikkelaars om financiering te verkrijgen. Europese markten verschillen hierin door te vertrouwen op terugleveringstarieven, die vaste betalingen per kilowattuur bieden, of op veilingen gebaseerde contracten die prijspremies toekennen en vaak in meerjarige cycli worden verlengd.
Belangrijke regelgevende factoren die van invloed zijn op de financiering van zonne-energie in 2025 zijn onder meer:
- ITC-verlaging: Verlaging naar 26% basiskrediet, met voorwaardelijke toeslagen voor binnenlands aandeel en locatie in de energiegemeenschap.
- Toelatingscriteria: De deadline voor de aanvang van de fysieke werkzaamheden of de besteding van de 5%-kosten is uiterlijk eind 2025.
- Regionale verschillen in subsidies: Europese terugleveringstarieven en veilingsystemen versus het Amerikaanse belastingkredietmodel beïnvloeden de risico- en opbrengstprofielen.
Opkomende marktsegmenten voor zonne-energie in 2025: zonne-energieprojecten voor de lokale gemeenschap en agrarische voltaïsche systemen.
Community solar and agrivoltaïcs are emerging as significant sub-segments within the solar PV market, reflecting diversification in investor engagement models and land-use strategies.
In de VS vertegenwoordigen gemeenschappelijke zonne-energieprojecten naar schatting een aanzienlijk deel van het totale aandeel. In 2025 wordt er 151 TP3T aan nieuwe zonne-energiecapaciteit gebouwd., ondersteund door programma's van de staat, zoals RES-BCT in Californië en de Community Shared Solar-regelingen in Massachusetts. Deze programma's verlagen de drempels voor particuliere en zakelijke abonnees en omvatten vaak gestandaardiseerde netmetings- of virtuele netmetingsregelingen.
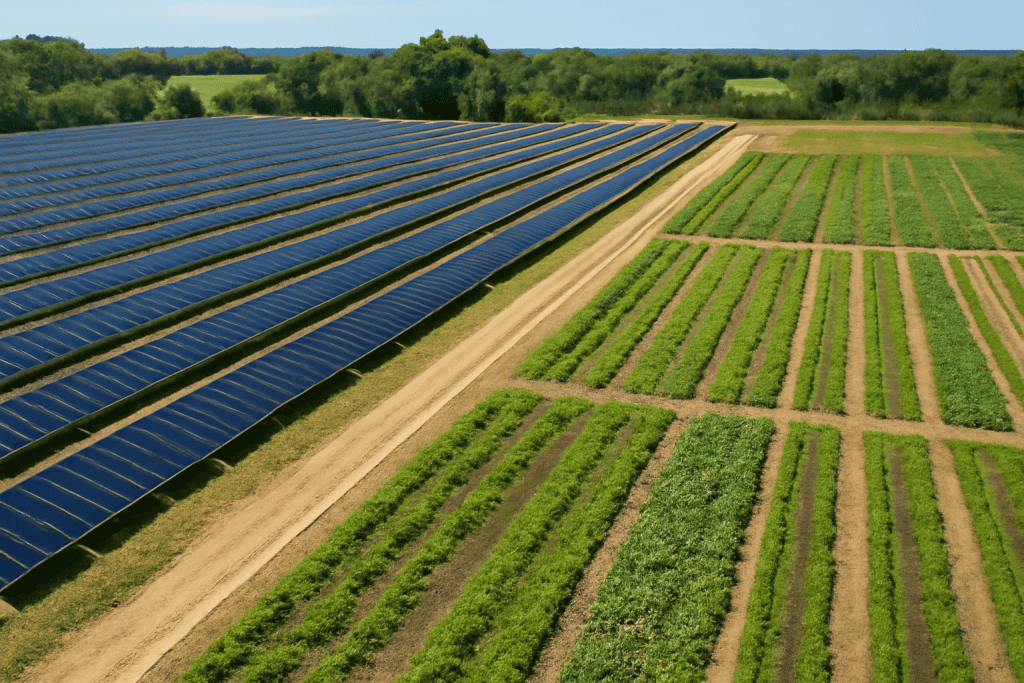
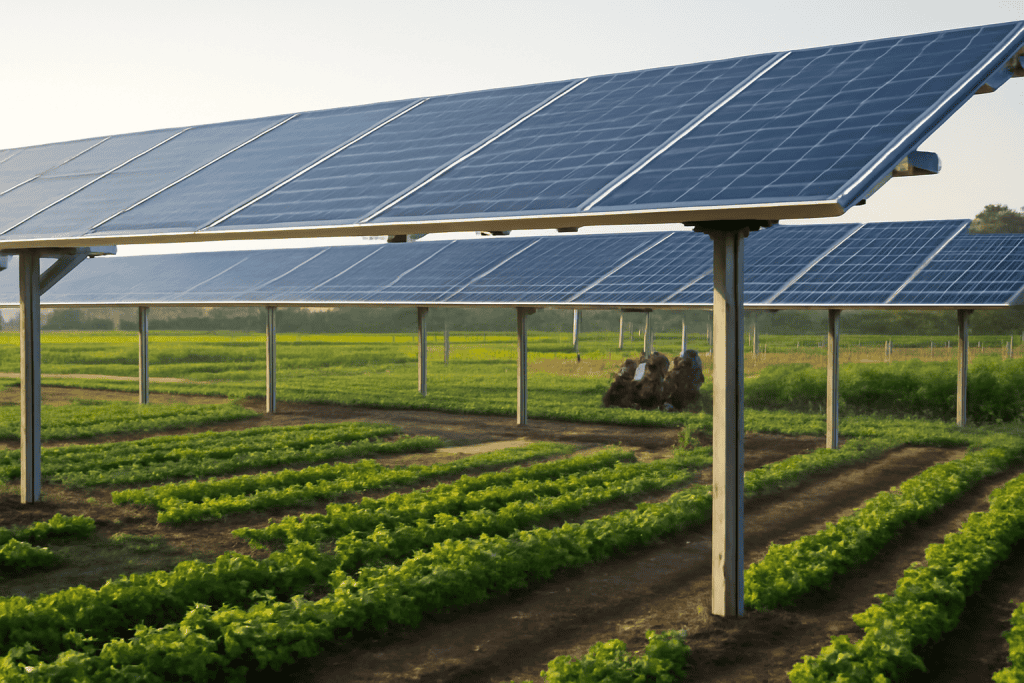
Agrivoltaics, dat zonnepanelen integreert met landbouwproductie op hetzelfde stuk grond, heeft de afgelopen twee jaar het aantal pilotprojecten verdubbeld, mede dankzij R&D-initiatieven van universiteiten en overheidsinstanties. Dit model is erop gericht de landproductiviteit met maximaal 70% vergeleken met gescheiden teelt en inzet van zonne-energie dankzij gunstige schaduweffecten en dubbele inkomstenstromen.
Solar Plus Garden utilizes a membership approach supporting both solar investment returns and delivery of fresh local produce through its tuinbak service, managed by legally distinct entities for solar asset ownership (Serbian DOO) and community operations (a separate legal entity with exclusive rights). This separation reduces regulatory complexity and offers a scalable platform accommodating up to 3.000 tuinpercelen.
- Gemeenschappelijk aandeel in zonnepanelen: 15% aan nieuwe zonne-energiecapaciteit in de VS in 2025.
- Agrivoltaïsche uitbreiding: Het verdubbelen van pilotprojecten met bewezen efficiëntieverbeteringen in landgebruik tot 70%.
- Lidmaatschapsmodel: Toegang tot zonne-energieprojecten en gemeenschapsactiviteiten wordt gefinancierd via een systeem met toegangsgelden, waarbij het eigendom van de activa gescheiden blijft.
Technologische innovaties die de concurrentiepositie van de zonne-energiemarkt in 2025 versterken.
De technologische vooruitgang in 2025 versterkt het concurrentievoordeel van zonne-PV, met name door bifaciale modules, geavanceerde volgsystemen en digitale O&M-technologieën.
Bifaciale PV-modules van toonaangevende fabrikanten zoals LONGi en JA Solar leveren efficiëntiewinsten op in de orde van grootte van... 22% tot 24%, profiterend van de opvang van instraling aan de achterzijde. Veldgegevens van energieprojecten in het zuidwesten van de VS laten verbeteringen in de capaciteitsfactor zien van ongeveer 18% op monofaciale arrays met vaste hellingshoek tot 20.5% met bifaciale modules gecombineerd met enkelassige trackers.
Enkelassige volgsystemen verhogen de energieopbrengst met ongeveer 10–151 TP3T, waardoor modules gedurende de hele dag een bijna optimale zonlichtinval behouden. Volgtechnologie ondersteunt ook agrivoltaïsche systemen doordat de hoogte van de panelen kan worden aangepast aan de groeicyclus van gewassen.
Digitalisering implementeert op AI gebaseerde prestatieanalyses en voorspellend onderhoud, waardoor de operationele en onderhoudskosten met wel 151 TP3T worden verlaagd, zoals gerapporteerd door onafhankelijke vermogensbeheerders die gebruikmaken van realtime sensorfeeds in combinatie met machine learning-modellen.
- Rendement van bifaciale modules: Module-efficiëntie van 22–24%, een winst van ongeveer 14–18% ten opzichte van monofaciale tegenhangers.
- Impact van het volgsysteem: Een opbrengstverhoging van 10–15% ten opzichte van vaste hellingshoek door optimalisatie van de dagelijkse zonne-instraling.
- Digitale O&M: Voorspellend AI-onderhoud vermindert stilstandtijd en operationele kosten met wel 151 TP3T.
Prognose voor de groei van de zonne-energiemarkt en investeringsrisico's in 2026
Marktanalyses voorspellen een matiging van de wereldwijde uitbreiding van de zonne-PV-capaciteit tot ongeveer 10–12% jaarlijkse groei in 2026, als gevolg van aanpassingen in subsidies en een evenwicht in de toeleveringsketen. Deze vertraging komt overeen met de verwachte afname van versnelde installaties als gevolg van IRA-maatregelen en de stabilisatie van de volumes op Europese veilingen.
Beleggers en projectontwikkelaars dienen zich bewust te zijn van de belangrijkste risico's die deze vooruitzichten beïnvloeden:
- Tariefschommelingen: Invoertarieven op modules en componenten, met name tussen de VS en China, kunnen de kostenstructuur van projecten abrupt veranderen, afhankelijk van geopolitieke ontwikkelingen.
- Volatiliteit van grondstofprijzen: De aanhoudende schommelingen in de prijzen van polysilicium en lithium hebben invloed op de investeringsuitgaven (CAPEX), waardoor flexibele inkoopstrategieën noodzakelijk zijn.
- Vertragingen bij vergunningsaanvragen en regelgeving: Lokaal verzet en achterstanden bij vergunningsaanvragen in gebieden met een hoge vraag kunnen de start van bouwprojecten vertragen, wat gevolgen heeft voor de tijdlijn van de ITC-kwalificatie.
Indicatoren zoals verklaringen over de continuïteit van het beleid, de benutting van de capaciteit van de toeleveringsketen en bijgewerkte regelgeving zullen tot en met 2026 de basis vormen voor strategische beslissingen over markttoegang.
Veelgestelde vragen
Hoe zullen de fiscale voordelen voor investeringen in zonne-energie in 2025 veranderen en wat voor effect heeft dat op het rendement?
De Amerikaanse federale investeringsaftrek (Investment Tax Credit, ITC) voor zonne-energieprojecten daalt van 30% naar 26% voor projecten waarvan de bouw in 2025 van start gaat. Aanvullende aftrekposten zijn beschikbaar voor projecten die voldoen aan de binnenlandse contentvereisten (≥40%) en voor vestiging binnen aangewezen energiegebieden volgens de criteria van het Amerikaanse Ministerie van Energie (DOE). Deze verlaging verlaagt de financiële subsidies vooraf, waardoor de terugverdientijd mogelijk langer wordt, tenzij deze wordt geoptimaliseerd met aanvullende regelingen. De timing van de belastingaftrek is gekoppeld aan de aanvang van de "fysieke werkzaamheden" of aan de veilige havenregels voor kosten van 5%, waardoor een vroege projectmobilisatie noodzakelijk is.
Wat zijn de belangrijkste uitdagingen in de toeleveringsketen voor componenten voor zonnepanelen in 2025?
Belangrijke uitdagingen zijn onder meer levertijden van 2 tot 5 maanden voor kritieke componenten zoals polysilicium en modules, die worden beïnvloed door de capaciteitsuitbreidingen die eind 2025 en begin 2026 van start gaan. Prijsvolatiliteit beïnvloedt de inkoopkosten, die worden verergerd door geopolitieke handelspolitiek en verstoringen in de logistiek. Normalisering van de toeleveringsketen wordt medio 2026 verwacht, wanneer nieuwe productiecapaciteit beschikbaar komt.
Hoe verschilt het lidmaatschapsmodel van Solar Plus Garden van directe investeringen in zonnepanelen?
Het model van Solar Plus Garden scheidt het lidmaatschap van de gemeenschap van het eigendom van de zonne-energie-installaties. Een eenmalige lidmaatschapsbijdrage financiert zonneprojecten en lokale gemeenschapsactiviteiten via afzonderlijke rechtspersoonlijkheden: een Estse OÜ die eigenaar is van de zonne-energiecentrale en een aparte entiteit die de tuingemeenschap beheert. Deze structuur stelt kleine en middelgrote investeerders in staat te profiteren van het rendement op hun zonne-energie-investeringen zonder operationele of eigendomsverantwoordelijkheden te hoeven dragen.
Welke rol speelt de combinatie van zonne-energie en energieopslag in investeringsbeslissingen voor projecten in 2025?
Systemen met zonne-energie en opslag verbeteren de inzetbaarheid van projecten en verhogen het potentiële rendement door overtollige zonne-energie op te slaan en vrij te geven tijdens piekuren. Opslagtechnologieën, met name lithium-ijzerfosfaatbatterijen (LFP) met een levensduur van meer dan 4.000 laadcycli, verminderen het risico op degradatie. Fiscale voordelen voor opslag en flexibele tarieven op basis van gebruikstijd verbeteren de financiële haalbaarheid, waardoor hybride projecten essentiële onderdelen worden van concurrerende zonne-energieportefeuilles in 2025-2026.
Investeerders en ontwikkelaars moeten dit jaar de ontwikkelingen op het gebied van belastingkredieten, capaciteitsindicatoren voor de toeleveringsketen en prestatiecijfers van technologieën nauwlettend in de gaten houden. De integratie van zonne-energie-plus-opslagprojecten en door de gemeenschap gesteunde investeringsmodellen, zoals het innovatieve lidmaatschapsmodel van Solar Plus Garden, voldoet aan zowel financiële als maatschappelijke impactcriteria. Waakzaamheid ten aanzien van beleidswijzigingen, grondstofprijzen en vergunningsprocedures is cruciaal voor een tijdige deelname aan de markt tot en met 2026. Bij belangrijke wetswijzigingen of technologische vooruitgang is een heroverweging van de investeringsstrategieën noodzakelijk.
Gerelateerde artikelen
- Uitgebreide prognoses voor de groei van de zonne-energiemarkt en inzichten in investeringen tot 2026.
- Investeer in projecten voor hernieuwbare energie: een praktische gids voor vastgoedeigenaren, ontwikkelaars en investeerders.
- Investeer vandaag nog in zonne-energie: een praktische gids voor investeerders en ontwikkelaars