Tendances du marché de l'investissement solaire à l'horizon 2025 : Perspectives pour les investisseurs et les développeurs
Panorama du secteur solaire en 2025 : dimensionnement du marché et facteurs de croissance
L'industrie solaire en 2025 est caractérisée par une accélération continue de photovoltaïque Les installations photovoltaïques (PV) sont soutenues par un ensemble complexe d'incitations politiques, de contrats d'achat d'électricité (CAE) d'entreprises et d'obligations de décarbonation. Le Programme des systèmes d'énergie photovoltaïque de l'Agence internationale de l'énergie (IEA-PVPS) prévoit que les nouvelles installations photovoltaïques mondiales d'ici 2025 se situeront entre [montant manquant]. 260 et 300 gigawatts (GW), une fourchette reflétant les incertitudes actuelles du marché, telles que les fluctuations de la chaîne d'approvisionnement et l'évolution des cadres de subventions.
Au niveau régional, les États-Unis tirent parti de l'Inflation Reduction Act (IRA), qui améliore la rentabilité des projets grâce à des crédits d'impôt et des bonus pour la production locale, stimulant ainsi le déploiement accéléré des centrales solaires à grande échelle et des systèmes solaires distribués. Les marchés européens, notamment l'Allemagne et l'Espagne, ont recours à des contrats de subvention basés sur les enchères et à des réformes des tarifs de rachat qui influencent le rythme de déploiement et les profils de risque différemment du contexte américain.
Les achats d'entreprises demeurent un vecteur de croissance clé, des secteurs comme la fabrication de technologies et le commerce de détail concluant des contrats d'achat d'électricité (CAE) à moyen et long terme, dépassant collectivement 30 GW La capacité contractuelle de 2024 soutient le financement des investissements en réduisant les risques liés aux flux de revenus sur des horizons contractuels de 10 à 20 ans. Les objectifs de décarbonation des gestionnaires de réseau, souvent imposés par la législation via des mandats de neutralité carbone d'ici 2050, nécessitent une pénétration progressive des énergies renouvelables, faisant du photovoltaïque la principale ressource pour l'expansion de la capacité compte tenu de son coût actualisé de l'énergie compétitif.
Les principaux moteurs de l'industrie solaire en 2025 sont les suivants :
- Incitations réglementaires : Les crédits d'impôt tels que le crédit d'impôt à l'investissement américain (ITC) maintiennent un taux de base avec des majorations pour le contenu national et les communautés énergétiques, influençant directement la faisabilité du projet.
- Contrats d'achat d'électricité d'entreprise : Les volumes contractuels supérieurs à 30 GW établissent un cadre d'écoulement stable, soutenant les conditions de financement.
- Obligations de décarbonation du réseau : Les objectifs nationaux, tels que le programme « Fit for 55 » de l'UE et les propositions de la norme sur l'électricité propre de l'administration Biden, accélèrent les calendriers d'intégration des énergies renouvelables.
Dynamique de la chaîne d'approvisionnement du photovoltaïque en 2025 et début 2026
La chaîne d'approvisionnement des composants photovoltaïques en 2025 reflète une phase de transition, passant des goulets d'étranglement observés en 2023-2024 à un approvisionnement plus régulier début 2026. Les composants clés tels que le polysilicium, les plaquettes, les cellules solaires et les modules présentent des délais de livraison de 2 à 5 mois en fonction de la localisation du fournisseur et des itinéraires logistiques, selon des enquêtes sectorielles agrégées du quatrième trimestre 2024.
L'offre de polysilicium connaît une forte volatilité des prix, due à la mise en service de nouvelles capacités de production entre le troisième trimestre 2025 et le premier trimestre 2026, notamment en Chine et aux États-Unis. Ces augmentations de capacité devraient atténuer les tensions sur le marché et potentiellement stabiliser les prix au comptant du polysilicium d'ici mi-2026.
Le prix des modules en 2025 reflète l'interaction entre le coût des matières premières et l'évolution des politiques commerciales, telles que les droits antidumping. On observe des variations régionales, allant d'une baisse du prix du 5% sur les marchés aux droits de douane moins stricts à une stagnation ou une légère hausse dans les régions où les droits de douane sont plus élevés. Les perturbations logistiques, notamment les pénuries de conteneurs et la congestion portuaire en Asie du Sud-Est, continuent d'influer sur les délais de livraison.
Principales spécificités de la chaîne d'approvisionnement pour 2025-2026 :
- Délais de livraison : Le délai varie de 2 mois pour les plaquettes d'origine locale à 5 mois pour les modules entièrement assemblés nécessitant un transport intercontinental.
- Dynamique des coûts du polysilicium : Influencée par l'augmentation des capacités de production en Chine (par exemple, les expansions au Xinjiang) et par les fabricants américains, avec une stabilisation potentielle des prix attendue d'ici le deuxième trimestre 2026.
- Variation de prix : Les coûts des modules fluctuent jusqu'à ±5% en fonction des tarifs régionaux et de l'efficacité de la chaîne d'approvisionnement.
Les promoteurs et les investisseurs de projets devraient intégrer ces échéanciers et facteurs de coûts dans leurs stratégies d'approvisionnement, en particulier pour les projets débutant fin 2025 ou début 2026, afin d'éviter les conflits de planification et les dépassements de budget.
1er trimestre 2025 : Tendances des investissements solaires et signaux d’entrée sur le marché aux États-Unis
Au premier trimestre 2025, le marché solaire américain a montré une croissance. 15% augmentation d'une année sur l'autre des investissements dans l'énergie solaire communautaire, D'après les données recueillies par la Solar Energy Industries Association (SEIA) et des études de marché indépendantes, cette forte hausse témoigne de la confiance des investisseurs dans la production décentralisée et de l'attrait croissant du modèle solaire communautaire, dans un contexte d'évolution des crédits d'impôt et des incitations étatiques.
La réduction progressive du crédit d'impôt fédéral à l'investissement (ITC), passant de 30% à 26% pour les projets dont la construction débute en 2025, encourage une mise en service accélérée, notamment pour les projets solaires communautaires bénéficiant de majorations liées au contenu local et à l'implantation au sein de communautés énergétiques. Parallèlement, des politiques étatiques, telles que le dispositif new-yorkais de valorisation des ressources énergétiques distribuées (VDER), offrent une meilleure visibilité sur les revenus des exploitants de projets solaires communautaires, facilitant ainsi leur entrée sur le marché.
Solar Plus Garden adhésion à la communauté Ce cadre stratégique cible les petits et moyens investisseurs en dissociant la propriété directe d'actifs solaires de l'adhésion à un jardin partagé. Les cotisations financent le développement solaire via une structure transparente de compte séquestre et d'investissement, tout en finançant des programmes agrivoltaïques communautaires – un modèle qui répond aux attentes croissantes des investisseurs en matière de retombées sociales et environnementales positives, sans complexité opérationnelle.
Observations notables du premier trimestre 2025 :
- Développement de l'énergie solaire communautaire : 15% expansion d'une année sur l'autre, stimulée par la complémentarité des politiques fédérales et étatiques.
- Influence des crédits d'impôt : Le phasage des crédits d'impôt pour les technologies de l'information (ITC) encourage une montée en puissance accélérée des projets avant les échéances de réduction progressive.
- Modèle Solar Plus Garden : Le mécanisme de cotisation permet une participation plus large des investisseurs à la gestion de fonds réglementés.
Intégration du solaire et du stockage : demande du marché et tendances technologiques pour 2025-2026
L'intégration du solaire et du stockage progresse rapidement sur le marché américain, la Commission fédérale de régulation de l'énergie (FERC) et les organismes régionaux de transport d'électricité (RTO) ayant adopté des réformes d'interconnexion favorisant les projets hybrides. Les prévisions du secteur estiment que les installations solaires avec stockage atteindront cumulativement environ 20 GW d'ici fin 2026, avec un taux de croissance annuel composé (TCAC) dépassant 30% à partir de 2023.
Les progrès en matière de technologie des batteries comprennent principalement une adoption plus large des chimies au phosphate de fer lithié (LFP), prisées pour leur stabilité thermique et leur longévité de cycle de vie dépassant 4 000 équivalents de cycles complets, ainsi que des déploiements pilotes émergents de batteries à l'état solide, promettant une densité énergétique plus élevée bien que n'étant pas encore commercialement répandues.
Les cadres politiques offrent des incitations économiques supplémentaires, comme les crédits d'impôt spécifiques au stockage d'énergie de l'IRA américaine et les tarifs différenciés selon les heures d'utilisation au niveau des États, qui récompensent la mise en service de capacités pendant les périodes de pointe. Ces incitations améliorent sensiblement les taux de rendement interne (TRI) des projets en permettant une plus grande flexibilité de la gestion de l'énergie et la capitalisation des revenus sur les marchés de l'énergie, de la capacité et des services auxiliaires.
Les éléments à prendre en compte lors de l'investissement dans un système solaire avec stockage sont les suivants :
- Trajectoire de capacité : 20 GW d'installations ciblées aux États-Unis d'ici 2026, la majorité étant implantées conjointement avec des centrales solaires photovoltaïques.
- Évolutions de la chimie des batteries : Adoption généralisée de la technologie LFP associée à des batteries pilotes à semi-conducteurs mettant l'accent sur la longévité et la sécurité.
- Incitations financières : Les crédits d'impôt pour le stockage autonome et les revenus liés à la réponse à la demande augmentent la résilience des flux de trésorerie des projets.
Les investisseurs devraient évaluer les modèles de projets hybrides en privilégiant la capacité de déploiement, les structures contractuelles et le coût total du cycle de vie (LCOE) afin d'optimiser les rendements dans un contexte de marché en constante évolution.
Évolution de la réglementation et des crédits d'impôt : un tournant pour le financement de l'énergie solaire en 2025
La loi américaine sur la réduction de l'inflation (IRA) constitue le principal cadre réglementaire régissant le financement de l'énergie solaire en 2025. Le crédit d'impôt à l'investissement (ITC) pour le photovoltaïque diminue, passant de 30% les années précédentes à 26% pour les projets dont la construction débutera en 2025, avec des bonus supplémentaires disponibles pour le respect des seuils de contenu national (minimum 40% de composants du projet fabriqués aux États-Unis) et l'implantation des projets dans des communautés énergétiques reconnues telles que définies par le Département de l'Énergie.
L’éligibilité au crédit d’impôt à l’investissement (ITC) est conditionnée au démarrage de “ travaux physiques d’envergure ” ou au respect des dispositions de la sphère de sécurité (dépenses de 51 030 milliards de dollars des coûts du projet) avant le 31 décembre 2025, ce qui constitue une étape cruciale pour les promoteurs souhaitant obtenir un financement. Les marchés européens se distinguent par leur recours aux tarifs de rachat garantis, qui assurent un paiement fixe par kilowattheure, ou aux contrats d’enchères attribuant des primes, souvent renouvelables sur plusieurs années.
Les principaux facteurs réglementaires influençant le financement de l'énergie solaire en 2025 sont les suivants :
- Réduction de l'ITC : Réduction du crédit de base 26%, avec des majorations conditionnelles pour le contenu national et l'emplacement de la communauté énergétique.
- Critères d'admissibilité : Début des travaux physiques ou date limite de dépenses de coûts 5% d'ici la fin de l'année 2025.
- Différences régionales en matière de subventions : Tarifs de rachat et systèmes d'enchères européens comparés au modèle de crédit d'impôt américain : leur impact sur les profils de risque et de revenus.
Segments émergents du marché solaire en 2025 : solaire communautaire et agrivoltaïsme
solaire communautaire et agrivoltaïsme émergent comme des sous-segments importants au sein du marché du photovoltaïque solaire, reflétant une diversification des modèles d'engagement des investisseurs et des stratégies d'utilisation des terres.
Aux États-Unis, les projets solaires communautaires constituent une part estimée 151 TP3T de nouvelles capacités solaires seront installées en 2025, Ces programmes, soutenus par des initiatives étatiques telles que le RES-BCT en Californie et le programme Community Shared Solar du Massachusetts, facilitent l'accès à l'énergie pour les abonnés résidentiels et commerciaux et proposent souvent des systèmes de comptage net standardisés, voire virtuels.
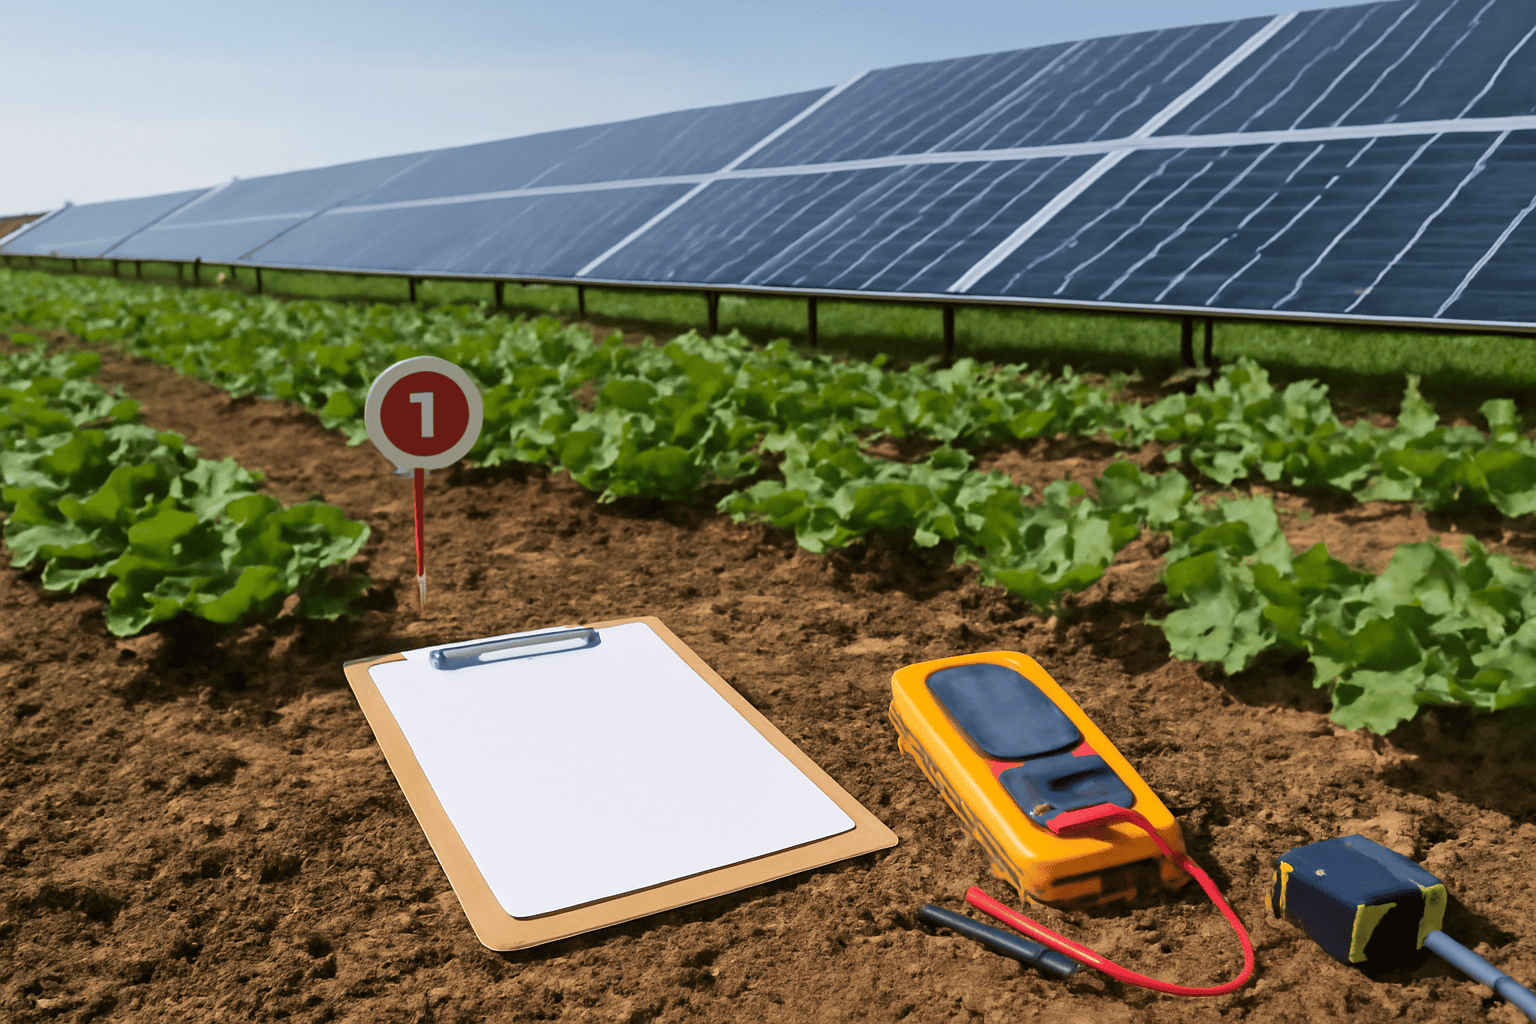
L'agrivoltaïsme, qui intègre des panneaux solaires à la production agricole sur une même parcelle de terre, a doublé le nombre de ses projets pilotes ces deux dernières années, grâce aux initiatives de recherche et développement menées par les universités et les organismes gouvernementaux. Ce modèle vise à accroître la productivité des terres jusqu'à… 70% par rapport à la culture séparée et au déploiement solaire grâce aux effets bénéfiques de l'ombrage et aux doubles sources de revenus.
Solar Plus Garden utilise un système d'adhésion qui permet à la fois de rentabiliser les investissements solaires et de bénéficier de la livraison de produits frais locaux grâce à son réseau. jardinière Le service est géré par des entités juridiquement distinctes : une pour la propriété des actifs solaires (DOO serbe) et une autre pour la gestion communautaire (une entité juridique distincte dotée de droits exclusifs). Cette séparation simplifie la réglementation et offre une plateforme évolutive pouvant accueillir jusqu’à… 3 000 parcelles de jardin.
- Partage d'énergie solaire communautaire : 15% de nouvelles installations solaires américaines en 2025.
- Expansion agrivoltaïque : Doubler les projets pilotes ayant démontré des gains d’efficacité en matière d’utilisation des terres jusqu’à une amélioration de 70%.
- Modèle d'adhésion : Financement payant de projets solaires et d'activités communautaires tout en dissociant la propriété des actifs.
Innovations technologiques à l'origine de la compétitivité du marché solaire en 2025
Les progrès technologiques prévus en 2025 renforcent l'avantage concurrentiel du photovoltaïque, notamment grâce aux modules bifaciaux, aux systèmes de suivi avancés et aux technologies numériques d'exploitation et de maintenance.
Les modules photovoltaïques bifaciaux de fabricants de premier plan tels que LONGi et JA Solar offrent des gains d'efficacité de l'ordre de 22% à 24%, bénéficiant de la capture du rayonnement par l'arrière. Les données de terrain provenant de projets de centrales électriques du sud-ouest des États-Unis illustrent des améliorations du facteur de capacité d'environ 18% sur des panneaux monofaciaux à inclinaison fixe à 20.5% avec des modules bifaciaux associés à des trackers mono-axiaux.
Les systèmes de suivi mono-axial augmentent le rendement énergétique d'environ 10 à 151 Tp³, permettant aux modules de maintenir une incidence solaire quasi optimale tout au long de la journée. Cette technologie de suivi facilite également les installations agrivoltaïques en permettant d'ajuster l'élévation des panneaux pour s'adapter aux cycles de croissance des cultures.
La numérisation met en œuvre des analyses de performance basées sur l'IA et une maintenance prédictive, réduisant les coûts d'exploitation et de maintenance jusqu'à 151 TP3T, selon les gestionnaires d'actifs indépendants utilisant des flux de capteurs en temps réel combinés à des modèles d'apprentissage automatique.
- Rendements des modules bifaciaux : Efficacité du module 22–24%, gain d’environ 14–18% par rapport aux homologues monofaciaux.
- Impact du système de suivi : Augmentation du rendement 10–15% par rapport à l'inclinaison fixe grâce à l'optimisation quotidienne de l'incidence solaire.
- Exploitation et maintenance numériques : Maintenance prédictive par IA réduisant les temps d'arrêt et les coûts d'exploitation et de maintenance jusqu'à 151 TP3T.
Prévisions de croissance du marché solaire et risques d'investissement en 2026
Les analyses de marché prévoient un ralentissement de l'expansion mondiale des capacités photovoltaïques à environ 10–12% croissance annuelle Ce ralentissement devrait se produire en 2026, compte tenu des ajustements des subventions et de l'équilibre de la chaîne d'approvisionnement. Il correspond à la diminution anticipée des installations accélérées liées aux IRA et à la stabilisation des volumes des ventes aux enchères européennes.
Les investisseurs et les promoteurs doivent prendre en compte les principaux risques qui influencent ces perspectives :
- Fluctuations tarifaires : Les droits de douane à l'importation sur les modules et les composants, notamment entre les États-Unis et la Chine, peuvent modifier brutalement la structure des coûts des projets en fonction de l'évolution de la situation géopolitique.
- Volatilité des prix des matières premières : L’évolution constante des prix du polysilicium et du lithium a un impact sur les dépenses d’investissement, ce qui nécessite des stratégies d’approvisionnement adaptatives.
- Délais liés aux permis et à la réglementation : L’opposition locale et les retards dans l’obtention des permis dans les zones à forte demande peuvent retarder le début des travaux de construction, ce qui affecte les délais de qualification du crédit d’impôt à l’investissement.
Le suivi d'indicateurs tels que les déclarations de continuité des politiques, les taux d'utilisation des capacités de la chaîne d'approvisionnement et les directives réglementaires mises à jour permettra d'éclairer les décisions stratégiques d'entrée sur le marché jusqu'en 2026.
Foire aux questions
Comment les crédits d'impôt pour investissement solaire évolueront-ils en 2025 et quel sera leur impact sur les rendements ?
Le crédit d'impôt fédéral américain pour l'investissement solaire (ITC) passe de 30% à 26% pour les projets dont la construction débute en 2025. Des crédits supplémentaires sont disponibles pour les projets respectant les exigences de contenu local (≥ 40%) et pour ceux implantés dans des communautés énergétiques désignées selon les critères du Département de l'Énergie (DOE). Cette réduction diminue les subventions initiales, ce qui peut allonger les délais de retour sur investissement, sauf optimisation par des mesures complémentaires. Le versement du crédit d'impôt étant lié au début des travaux ou aux règles d'exonération des coûts et dépenses (5%), une mobilisation rapide du projet est nécessaire.
Quels sont les principaux défis de la chaîne d'approvisionnement des composants photovoltaïques en 2025 ?
Les principaux défis comprennent les délais de livraison de 2 à 5 mois pour les composants critiques tels que le polysilicium et les modules, impactés par l'accélération des expansions de capacité prévue fin 2025 et début 2026. La volatilité des prix affecte les coûts d'approvisionnement, exacerbée par les politiques commerciales géopolitiques et les perturbations logistiques. Un retour à la normale de la chaîne d'approvisionnement est attendu mi-2026 avec la mise en service des nouvelles capacités de production.
En quoi le modèle d'adhésion à la communauté Solar Plus Garden diffère-t-il des investissements solaires directs ?
Le modèle de Solar Plus Garden dissocie l'adhésion à la communauté de la propriété des installations solaires. Une cotisation unique finance les projets solaires et les activités communautaires locales par l'intermédiaire d'entités juridiques distinctes : une OÜ estonienne propriétaire de la centrale solaire et une autre entité gérant la communauté du jardin. Cette structure permet aux petits et moyens investisseurs de bénéficier des revenus de l'investissement solaire sans avoir à gérer les responsabilités opérationnelles ou de propriété.
Quel rôle joue le solaire couplé au stockage dans les décisions d'investissement pour les projets de 2025 ?
Les systèmes solaires avec stockage améliorent la gestion des projets et leur potentiel de revenus en stockant le surplus d'énergie solaire produite pour la restituer lors des pics de consommation. Les technologies de stockage, principalement les batteries lithium-fer-phosphate (LFP) d'une durée de vie supérieure à 4 000 cycles, réduisent les risques de dégradation. Les crédits d'impôt pour le stockage indépendant et les tarifications différenciées selon les heures d'utilisation améliorent la viabilité financière, faisant des projets hybrides des composantes essentielles des portefeuilles solaires compétitifs en 2025-2026.
Les investisseurs et les promoteurs doivent suivre de près l'évolution de la réglementation relative aux crédits d'impôt, les indicateurs de capacité de la chaîne d'approvisionnement et les performances technologiques cette année. L'intégration de projets solaires avec stockage et de modèles d'investissement soutenus par la communauté, tels que le modèle d'adhésion innovant de Solar Plus Garden, répond aux critères d'impact financier et social. Une vigilance constante face aux changements de politique, aux prix des matières premières et aux procédures d'autorisation sera essentielle pour une participation opportune au marché jusqu'en 2026. En cas de modifications réglementaires majeures ou d'avancées technologiques importantes, une réévaluation des stratégies d'investissement s'impose.
Lectures complémentaires
- Prévisions complètes de croissance du marché solaire et perspectives d'investissement pour 2026
- Investir dans les projets d'énergies renouvelables : un guide pratique pour les propriétaires, les promoteurs et les investisseurs
- Investissez dans l'énergie solaire dès aujourd'hui : un guide pratique pour les investisseurs et les développeurs