Како порески кредит за производњу соларне енергије обликује инвестиционе одлуке у пројектима чисте енергије
Разумевање пореског кредита за производњу соларне енергије и његова улога у производњи обновљиве електричне енергије
Порески кредит за производњу соларне енергије (PTC) је федерални порески кредит за чисту енергију који кредитира пројекте соларне енергије на основу количине производње обновљиве електричне енергије током одређеног периода. Подобни соларни пројекти добијају порески кредит обрачунат по киловат-сату (kWh) произведене и продате електричне енергије у мрежу, што директно повезује подстицај са оперативним учинком, а не са капиталним издацима.
Да би се квалификовали за PTC, пројекти соларне енергије морају испуњавати критеријуме које је утврдила Пореска управа (IRS) у оквиру Закона о смањењу инфлације, укључујући почетак изградње до 31. децембра 2026. године. Пројекти морају користити опрему класификовану као имовина за чисту енергију према дефиницијама IRS-а, у складу са фотонапонска системски стандарди и захтеви за међусобно повезивање детаљно описани у савезним прописима о енергетици.
Овај порески кредит за производњу је у супротности са Инвестиционим пореским кредитом (ITC), који пружа једнократни процентуални кредит – обично 30% – на подобне капиталне трошкове. Док ITC смањује почетни финансијски терет стицања имовине за чисту енергију, PTC нуди континуиране подстицаје везане за производњу електричне енергије, обезбеђујући ток прихода повезан са производњом током периода кредитирања од 10 година. Оба пореска кредита могу допринети смањењу нивелисаних трошкова енергије (LCOE), али се односе на различите финансијске фазе у оквиру животног циклуса енергетског пројекта.
Закон о смањењу инфлације побољшао је PTC продужавањем датума почетка подобних пројеката и увођењем одредби о бонус кредитима како би се подстакли виши стандарди рада и домаћег садржаја. Објављене смернице IRS-а за период 2025–2027. постављају основне савезне PTC стопе за соларну електричну енергију углавном између 0,3 и 0,4 цента по kWh, при чему се стопе могу прилагођавати на основу индекса инфлације и подобности за додатне бонус кредите.
Како порески кредити за инвестиције и производњу међусобно делују у финансирању пројеката соларне енергије
ITC и PTC пружају комплементарне, али међусобно искључиве опције пореских кредита за енергију за финансирање соларних пројеката, утичући на инвестиционе стратегије у зависности од обима пројекта, структуре капитала и оперативних очекивања.
Порески кредит (ITC) омогућава инвеститорима да затраже порески кредит до 30% од подобних трошкова некретнина за чисту енергију, укључујући фотонапонске модуле, инверторе и преостали износ системских трошкова, до дефинисаних ограничења. Пошто ITC директно смањује почетне капиталне трошкове, користи пројектима који дају приоритет брзом финансијском затварању и стабилним почетним показатељима.
PTC, насупрот томе, кредитира производњу електричне енергије током периода усклађености од 10 година, што се израчунава годишње множењем kWh производње из објекта за чисту енергију са важећом кредитном стопом. Ово подстиче максимизирање производње електричне енергије из обновљивих извора и оперативне ефикасности, при чему се вредности кредита индексирају према инфлацији путем индекса потрошачких цена (CPI).
Прописи Пореске управе САД (IRS) не дозвољавају захтевање и ITC и PTC за исту имовину чисте енергије како би се избегле двоструке користи. Спонзори пројекта морају на почетку изабрати или ITC или PTC и испунити повезане захтеве за извештавање. Овај избор често зависи од моделирања интерне стопе поврата (IRR), времена новчаних токова и изложености производним ризицима.
- ИТЦ: Омогућава авансни порески кредит, који се генерално захтева у години када је енергетска некретнина пуштена у рад. Износ кредита је обично 30%, али може да варира за одређене технологије или према изменама Закона о смањењу инфлације.
- ПТЦ: Испоручује се као кредит по kWh током 10 година, при чему је пуни кредит доступан само за електричну енергију продату неповезаним трећим лицима, обезбеђујући производњу електричне енергије из обновљивих извора у стварним оперативним условима.
Усклађеност са захтевима за чисту енергију у складу са одељцима 48 и 45 Пореске управе САД (IRS) осигурава да само квалификована опрема која ради у складу са сертификованим стандардима перформанси и правилима о међусобном повезивању на мрежу има право да захтева порески кредит, одржавајући интегритет програма.
Процена бонус кредита и додатних пореских олакшица за производњу соларне енергије
Закон о смањењу инфлације увео је слојевите бонус кредите који повећавају основни ПТЦ, са циљем да подстакне стандарде запошљавања и развој домаћег ланца снабдевања у оквиру пројеката обновљивих извора енергије.
Пројекти соларне енергије који се придржавају важећих прописа о платама и учењу могу захтевати 10% бонус кредит поред основне стопе PTC-а. Ови радни стандарди захтевају документацију којом се потврђују фер плате, сертификовани приправници и усклађеност са критеријумима Министарства рада током фаза изградње и рада.
Поред тога, соларни пројекти који користе домаће произведене компоненте у значајном делу својих инвестиција у некретнине за чисту енергију испуњавају услове за порески кредити за производњу до 10%, применљиво на основу ITC или PTC, у зависности од избора пројекта. Ови кредити подстичу набавку фотонапонских модула, инвертора, ожичења и система за складиштење од произвођача са седиштем у САД који испуњавају одређене прагове садржаја.
Опрема за складиштење енергије упарена са соларним пројектима може се квалификовати за преклапајуће пореске олакшице за чисту енергију ако се складиштење претежно наплаћује обновљивом електричном енергијом и оперативно је интегрисано са соларним системом. Међутим, смернице Пореске управе САД (IRS) наводе да складиштење мора бити “функционално интегрисано” и не мора бити првенствено за необновљиве сврхе да би се оствариле права на повезане пореске олакшице.
Пошто бонус кредити и комбиноване бенефиције захтевају прецизне критеријуме подобности, редовно извештавање и контролне тачке усклађености, ангажовање специјализованих пореских стручњака је неопходно. Њихова стручност помаже у прикупљању документације, ревизији поштовања предуслова за плате и производњу и оптимизацији укупне вредности пореског кредита за чисту енергију, уз истовремено смањење ризика везаних за инспекције Пореске управе САД (IRS) или поновно утврђивање пореза.
Кључни кораци за усклађеност и документацију за остваривање пореског кредита за производњу соларне енергије
Захтевање ПТЦ-а захтева поштовање процедура усклађености са Пореском управом САД (IRS) и транспарентних протокола документације развијених у складу са Законом о смањењу инфлације, са стандардизованим обавезама подношења и извештавања.
- Мерење производње електричне енергије: Прецизне мерне станице које верификује трећа страна морају да бележе податке о производњи електричне енергије из обновљивих извора у киловат-сатима. Системи мерења треба да буду у складу са стандардима ANSI C12 или IEC 62053 за тачност мерења енергије.
- Годишње подношење пореске пријаве: Порески обвезници морају годишње поднети IRS образац 8834 и образац 8801 како би израчунали и захтевали износ пореског кредита за производњу на основу сертификоване производње електричне енергије из обновљивих извора за сваку календарску годину у оквиру 10-годишњег кредитног периода.
- Праћење и вођење евиденције: Континуирано прикупљање и складиштење података најмање пет година након подношења захтева је обавезно ради подршке пореским ревизијама, а препоручују се дигитални извештаји са временским печатом ради документовања усклађености и поравнања кредита.
- Ескро и контроле плаћања: Структурирано финансијско управљање, као што је инвестициони модел контролисан депозитним рачуном који је компанија Solar Plus Garden имплементирала 2026. године, обезбеђује надзор над инвестиционим фондовима и приходима од пореских кредита за енергију. Ово раздвајање спречава злоупотребу и усклађено је са одредбама о сигурној луци Пореске управе САД (IRS) о управљању фондовима.
Процедурална строгост уграђена у ове кораке смањује вероватноћу одбијених пореских кредита, подржава тачну испоруку пореских кредита и обезбеђује доследну оперативну транспарентност инвеститорима и регулаторима.
Квантификација финансијског утицаја пореског кредита за производњу соларне енергије на пројекат од 10 MW
За соларни фотонапонски пројекат од 10 MW, процена финансијских приноса вођених PTC-ом подразумева израчунавање очекиване годишње производње електричне енергије и примену важећих PTC стопа, прилагођених инфлацији и бонус кредитима.
Под претпоставком фактор капацитета од приближно 20%, типично за соларне инсталације великих размера у умереним климатским условима, пројекат би произвео процењену 17.520 мегават-сати (MWh) годишње (10 MW × 8.760 сати × фактор капацитета 0,20).
Користећи основну PTC кредитну стопу близу 3,0 цента по kWh пре постепеног увођења бонус кредита, пројекат би могао да генерише отприлике $525,600 у годишњим федералним пореским олакшицама (17.520.000 kWh × $0,03/kWh). Током 10-годишњег периода подобности за PTC, ово се укупно износи приближно $5,25 милиона у пореским олакшицама, искључујући корекције за инфлацију и потенцијална повећања бонус кредита.
Инвестициони оквир „Солар Плус Гарден“ интегрише ове кредите за соларну енергију са компонентама финансирања заједнице, укључујући једнократну помоћ од 200 евра. Чланство у башти накнада и опционо 20 евра месечно Garden box претплата. Приходи од соларне енергије, допуњени приходима од PTC-а, финансирају и приносе инвеститора и оперативне трошкове за активности агроволтаичне заједнице које подржавају до 3.000 баштенских парцела.
У поређењу са алтернативним моделима финансирања као што су фид-ин тарифе или директне капиталне субвенције, ПТЦ усклађује приход са верификованом производњом електричне енергије из обновљивих извора, уводећи оперативне перформансе као кључну финансијску променљиву. Ово омогућава прецизно моделирање унутрашњег прихода (ИРР) које укључује ризике производње заједно са пореским подстицајима за доношење инвестиционих одлука.
Разматрање правних и структурних разматрања приликом коришћења пореског кредита за производњу соларне енергије
Правне и организационе структуре критично утичу на подобност и финансијски ток пореских кредита за енергију за соларне пројекте, посебно оне који послују транснационално.
Оснивање холдинг компаније Solar Plus Garden као естонског OÜ (регистрованог 20.02.2026.) и српског DOO за оперативно управљање представља пример раздвајања јурисдикција. Овај аранжман подржава усклађеност са дефиницијама IRS-а о власништву над имовином за чисту енергију и осигурава да права на пореске кредите одговарајуће теку ентитетима који су директно одговорни за производњу електричне енергије из обновљивих извора.
Правилно разграничење власништва, закупа и оперативне контроле мора бити у складу са правилима IRS Energy Property како би се потврдило подобност за захтеве за порески кредит за инвестиције и порески кредит за производњу. Чланство у заједници Структуре, којима управљају одвојени правни субјекти, по својој природи не поседују имовину за чисту енергију нити производе обновљиву електричну енергију и стога немају директна права на пореске кредите за енергију.
Инвестициони и платни системи контролисани од стране ескроу-а имплементирани у оквиру компаније Solar Plus Garden испуњавају захтеве Пореске управе САД (IRS) за транспарентност управљања фондовима, спречавајући неовлашћено коришћење новчаних токова повезаних са PTC-ом. Ово штити поверење инвеститора и смањује регулаторни ризик.
С обзиром на регулаторну двосмисленост и стално еволуирајућа тумачења Пореске управе САД (IRS) — посебно у вези са прекограничним инвестиционим механизмима — активан надзор од стране специјализованих правних и пореских стручњака остаје неопходан за одржавање непрекидних кредитних потраживања и спречавање изазова у усклађености.
Интеграција пореског кредита за производњу соларне енергије у модел баштенске заједнице Солар Плус
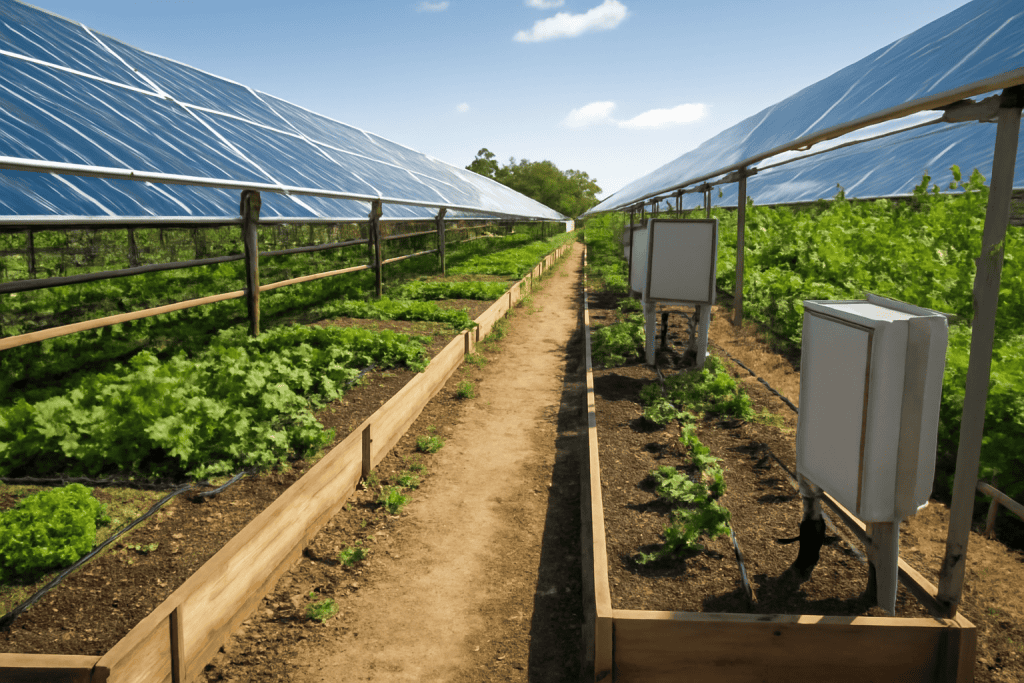
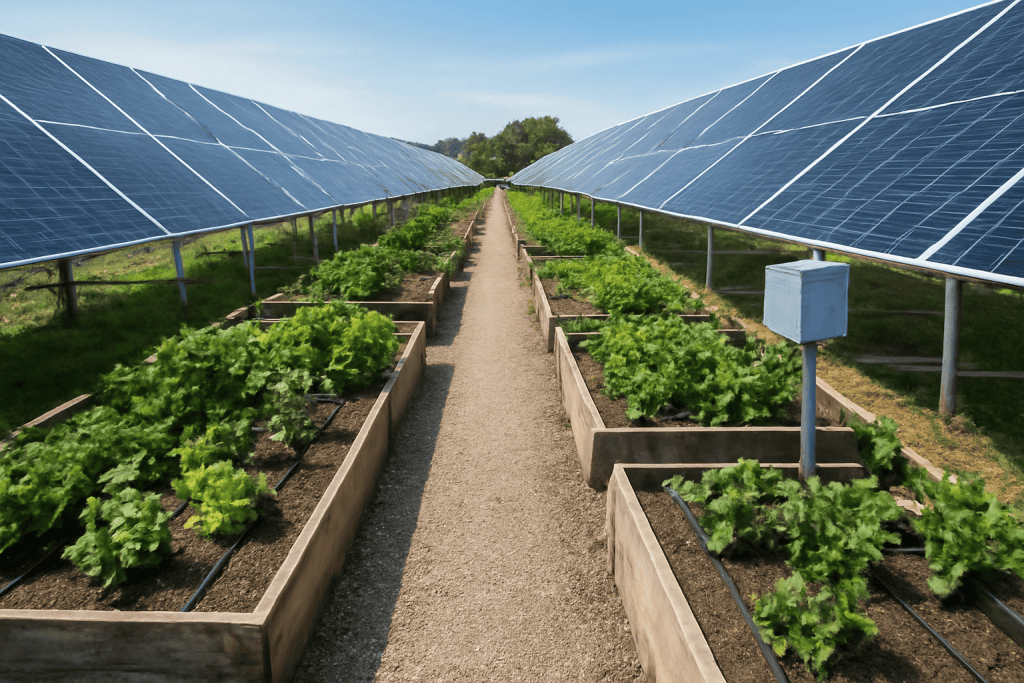
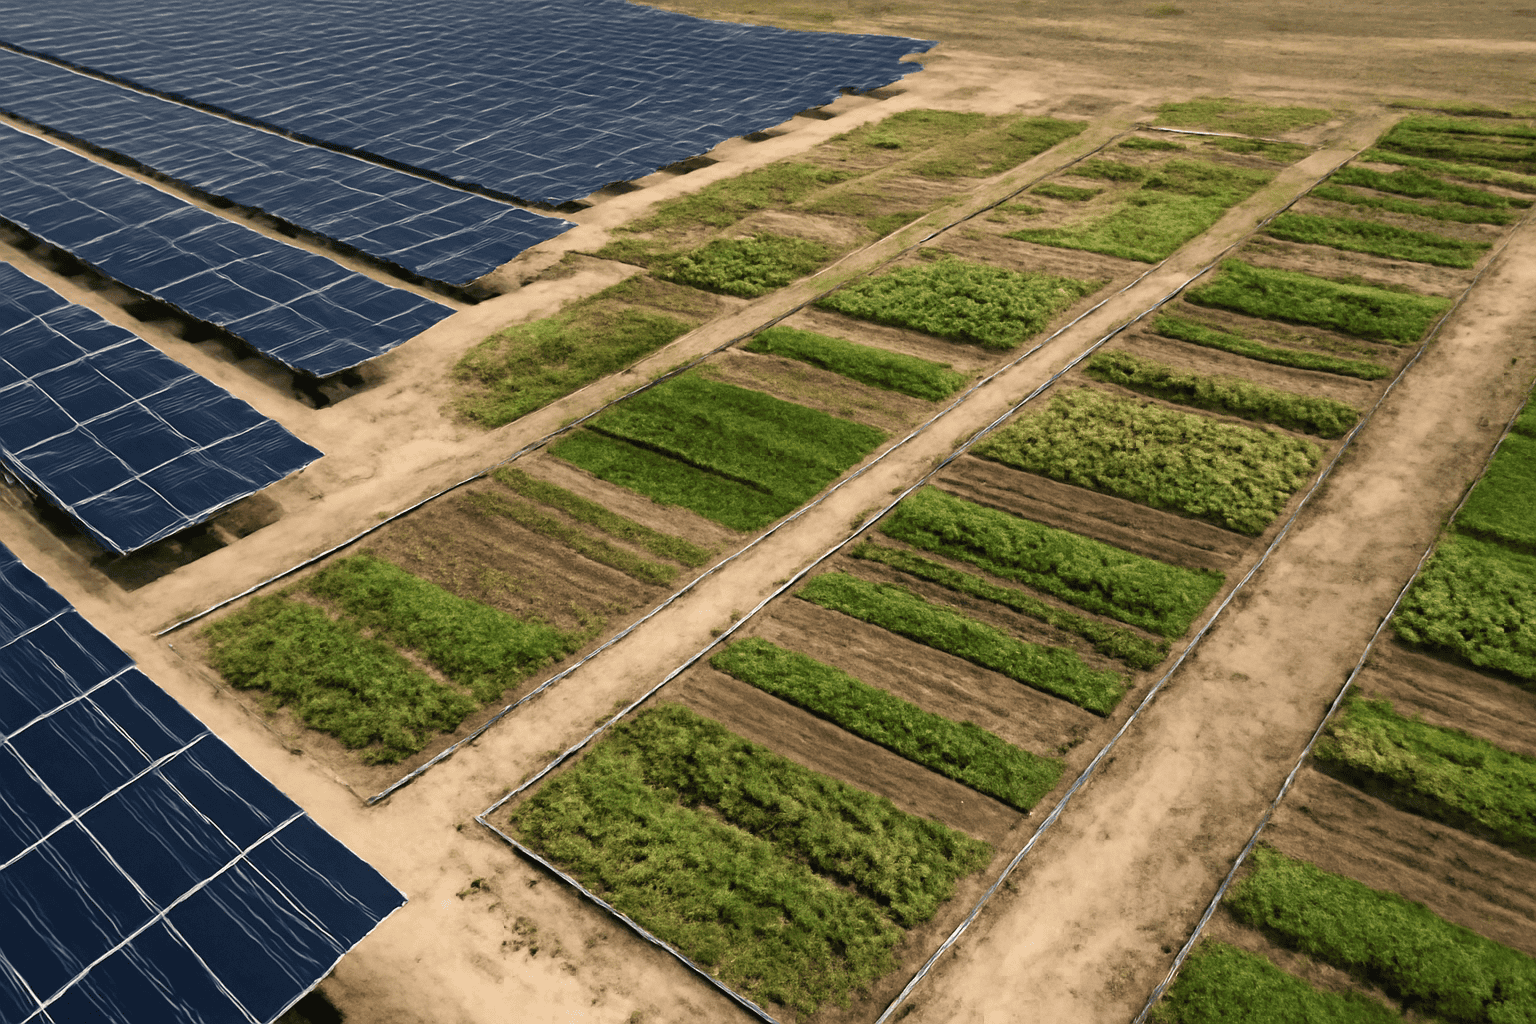
Платформа „Солар плус башта“ користи порески кредит за производњу соларне енергије за финансирање хибридног модела који комбинује производњу соларне енергије великих размера са ангажовањем агроволтаичне заједнице. Приступ баштенској заједници се нуди путем једнократне чланарине од 200 евра, независно од директног улагања у соларни пројекат, чиме се проширује инклузивност учесника.
Чланови се опционо могу претплатити на месечну кутију „Врт“ од 20 евра, добијајући свеже, локално произведене производе узгајане у оквиру правно посебног ентитета за баште који управља са до 3.000 парцела. Приходи од соларне енергије, повећани пореским олакшицама за чисту енергију, делимично подржавају ове активности заједнице, заједно са расподелом прихода инвеститорима.
Одвајање ентитета „Врт“ од власништва над соларном енергијом одржава јасноћу у дефиницијама некретнина за чисту енергију и захтевима за пореске олакшице за енергију, осигуравајући да нема унакрсне контаминације финансијских или правних одговорности. Ова структура је у складу са стандардима IRS-а за некретнине за чисту енергију и мандатима финансијске транспарентности.
Овај интегрисани приступ комбинује снажне пореске олакшице за чисту енергију са регенеративном пољопривредом и локализованим друштвеним утицајем, нудећи инвеститорима двоструку корист: изложеност поузданим приходима од соларне енергије које подржава PTC и учешће у програмима одрживог развоја заједнице са структурираном транспарентношћу и управљањем.
Скалирање зависи од сертификоване производње електричне енергије из обновљивих извора која испуњава стандарде IRS-а за континуиране захтеве PTC-а и континуирани раст чланства унутар баштенске заједнице како би се одржало оперативно финансирање.
Често постављана питања
- Да ли мали или заједнички соларни пројекти могу да се квалификују за порески кредит за производњу соларне енергије?
- Да, мали и заједнички соларни пројекти који испуњавају дефиниције IRS-а за чисту енергију, укључујући продају електричне енергије неповезаним трећим лицима и почетак изградње пре регулаторних рокова, могу се квалификовати за порески кредит за производњу соларне енергије. Могу се применити одређени прагови величине и комерцијалног пословања.
- Како се порески кредит за производњу соларне енергије упоређује са пореским кредитом за инвестиције у подржавању инвестиција у соларну енергију?
- Порески кредит за производњу соларне енергије пружа кредит заснован на производњи током периода од 10 година, везан за стварну производњу електричне енергије, награђујући оперативне перформансе. Порески кредит за инвестиције нуди једнократни кредит за капиталне трошкове који се захтева по завршетку пројекта. Пројекти бирају један; правила Пореске управе САД забрањују захтевање оба за исту енергетску некретнину.
- Која је документација потребна за успешно остваривање пореског кредита за производњу соларне енергије на соларном пројекту?
- Порески обвезници морају годишње поднети образац 8801 Пореске управе САД, документовати стварну производњу електричне енергије са верификованим подацима са бројила у складу са ANSI или IEC стандардима и водити евиденцију која подржава захтеве за бонус кредите као што су важећи захтеви за плате и домаћи садржај према Закону о смањењу инфлације.
- Како порески кредит за производњу соларне енергије утиче на финансијске приносе за инвеститоре у платформу Solar Plus Garden?
- PTC повећава укупне приходе пројекта обезбеђивањем пореског кредита који зависи од производње обновљиве електричне енергије, повећавајући приносе инвеститора. Ови приходи финансирају и дистрибуиране исплате и иницијативе заједнице, подржавајући регулисано, ескроу-контролисано инвестиционо окружење са транспарентним финансијским токовима.
Закључак
Максимизирање финансијских користи од Пореског кредита за производњу соларне енергије захтева детаљно разумевање критеријума подобности, механизама за обрачун кредита, стандарда документације и обавеза усклађености. Порески кредит служи као значајан подстицај за чисту енергију који побољшава економску конкурентност пројеката соларне енергије, као што је показано структурираном електраном Solar Plus Garden од 10 MW.
Инвеститори и програмери пројеката морају бити будни у вези са променљивим савезним законима, ограничењима рокова изградње која утичу на квалификацију кредита и регулаторним појашњењима која утичу на применљивост пореских кредита за енергију. Ангажовање специјализованих пореских стручњака је кључно за ефикасно сналажење у могућностима за бонус кредите, додатним пореским олакшицама и нијансама усклађености.
Модел „Солар плус башта“ показује како интеграција пореског кредита за производњу соларне енергије са инвестицијама заснованим на заједници и агроволтаичним концептима може да обезбеди скалабилне, транспарентне и одрживе структуре. Таква интеграција усклађује пореске подстицаје за чисту енергију са локализованим друштвеним утицајем и одговорношћу инвеститора, уз подршку контрола депозита и јасног правног раздвајања ентитета.