Jak ulga podatkowa na produkcję energii słonecznej wpływa na decyzje inwestycyjne w projektach czystej energii
Zrozumienie ulgi podatkowej na produkcję energii słonecznej i jej roli w produkcji energii odnawialnej
Ulga podatkowa na produkcję energii słonecznej (Solar Production Tax Credit, PTC) to federalna ulga podatkowa na czystą energię, która przyznaje dotacje projektom energetyki słonecznej na podstawie ilości wyprodukowanej energii odnawialnej w określonym czasie. Kwalifikujące się projekty fotowoltaiczne otrzymują ulgę podatkową obliczaną za każdą kilowatogodzinę (kWh) energii elektrycznej wytworzonej i sprzedanej do sieci, co wiąże ulgę bezpośrednio z wynikami operacyjnymi, a nie z nakładami inwestycyjnymi.
Aby kwalifikować się do PTC, projekty energii słonecznej muszą spełniać kryteria ustalone przez Internal Revenue Service (IRS) w ramach ustawy o redukcji inflacji, w tym rozpoczęcie budowy do 31 grudnia 2026 r. Projekty muszą wykorzystywać sprzęt klasyfikowany jako czysta energia zgodnie z definicjami IRS, zgodny z fotowoltaiczny standardy systemowe i wymagania dotyczące połączeń, szczegółowo opisane w federalnych przepisach energetycznych.
Ta ulga podatkowa na produkcję kontrastuje z ulgą podatkową na inwestycje (ITC), która zapewnia jednorazowy kredyt procentowy – zwykle 30% – na kwalifikowane koszty kapitałowe. Podczas gdy ITC zmniejsza początkowe obciążenie finansowe związane z nabyciem nieruchomości z czystą energią, PTC oferuje stałe zachęty związane z wytwarzaniem energii elektrycznej, zapewniając strumień przychodów powiązany z produkcją w ciągu 10-letniego okresu kredytowania. Obie ulgi podatkowe mogą przyczynić się do obniżenia uśrednionego kosztu energii (LCOE), ale dotyczą różnych etapów finansowych w cyklu życia projektu energetycznego.
Ustawa o redukcji inflacji (Inflation Reduction Act) podniosła stawkę PTC poprzez wydłużenie kwalifikujących się terminów rozpoczęcia projektów i wprowadzenie przepisów dotyczących premii kredytowych, aby zachęcić do wyższych standardów pracy i udziału w rynku krajowym. Opublikowane wytyczne IRS na lata 2025–2027 ustalają podstawowe federalne stawki PTC dla energii słonecznej na poziomie od 0,3 do 0,4 centa za kWh, przy czym stawki mogą podlegać korekcie w oparciu o wskaźniki inflacji i uprawnienia do dodatkowych premii kredytowych.
Jak ulgi podatkowe na inwestycje i produkcję oddziałują na finansowanie projektów energii słonecznej
ITC i PTC oferują uzupełniające się, lecz wzajemnie wykluczające się opcje ulg podatkowych na energię elektryczną w ramach finansowania projektów solarnych, wpływając na strategie inwestycyjne w zależności od skali projektu, struktury kapitałowej i oczekiwań operacyjnych.
ITC pozwala deweloperom ubiegać się o ulgę podatkową w wysokości do 301 TP3T kwalifikowanych kosztów nieruchomości zasilanych czystą energią, w tym modułów fotowoltaicznych, falowników i pozostałych kosztów systemu, do określonych limitów. Ponieważ ITC bezpośrednio obniża początkowe nakłady inwestycyjne, przynosi korzyści projektom, dla których priorytetem jest szybkie zamknięcie finansowe i stabilne wskaźniki początkowe.
Z kolei PTC, w przeciwieństwie do tego, kredytuje produkcję energii elektrycznej w 10-letnim okresie rozliczeniowym, obliczanym corocznie poprzez pomnożenie kWh wyprodukowanych z zasobów czystej energii przez obowiązującą stawkę kredytową. Zachęca to do maksymalizacji produkcji energii elektrycznej ze źródeł odnawialnych i efektywności operacyjnej, a wartości kredytów są indeksowane o inflację za pomocą wskaźnika cen konsumpcyjnych (CPI).
Przepisy IRS nie zezwalają na rozliczanie zarówno podatku ITC, jak i podatku PTC dla tej samej nieruchomości z czystą energią, aby uniknąć podwójnych korzyści. Sponsorzy projektu muszą na początku wybrać podatek ITC lub PTC i spełnić powiązane wymogi sprawozdawcze. Wybór ten często zależy od modelowania wewnętrznej stopy zwrotu (IRR), terminów przepływów pieniężnych i narażenia na ryzyko produkcyjne.
- ITC: Zapewnia z góry przyznaną ulgę podatkową, zazwyczaj naliczaną w roku oddania nieruchomości energetycznej do użytkowania. Kwota ulgi wynosi zazwyczaj 30%, ale może się różnić w zależności od technologii lub zgodnie z nowelizacją ustawy o redukcji inflacji (Inflation Reduction Act).
- PTC: Dostarczane w formie kredytu na kWh rozłożonego na 10 lat, przy czym pełny kredyt jest dostępny wyłącznie za energię elektryczną sprzedaną niezależnym stronom trzecim, co gwarantuje produkcję energii elektrycznej ze źródeł odnawialnych w rzeczywistych warunkach eksploatacyjnych.
Zgodność z wymogami dotyczącymi nieruchomości zasilanych czystą energią, określonymi w sekcjach 48 i 45 amerykańskiego ustawy o podatku dochodowym, gwarantuje, że jedynie kwalifikujący się sprzęt działający zgodnie z certyfikowanymi normami wydajności i zasadami połączeń sieciowych będzie uprawniony do ubiegania się o ulgę podatkową, zachowując integralność programu.
Ocena premii i dodatkowych korzyści podatkowych dla produkcji energii słonecznej
Ustawa o redukcji inflacji wprowadziła wielopoziomowe premie, które zwiększają podstawową stawkę PTC, mając na celu stymulowanie standardów zatrudnienia i rozwoju krajowego łańcucha dostaw w ramach projektów z zakresu energii odnawialnej.
Projekty energii słonecznej, które spełniają wymogi dotyczące płacy minimalnej i praktyk zawodowych, mogą ubiegać się o Bonus kredytowy 10% Oprócz podstawowej stawki PTC. Te standardy pracy wymagają dokumentacji potwierdzającej godziwe wynagrodzenie, certyfikowanych praktykantów oraz zgodności z kryteriami Departamentu Pracy na każdym etapie budowy i eksploatacji.
Ponadto projekty solarne wykorzystujące komponenty produkowane w kraju w znacznej części inwestycji w nieruchomości wykorzystujące czystą energię kwalifikują się do ulgi podatkowe dla produkcji do 10%, naliczane w ramach ITC lub PTC, w zależności od wyboru projektu. Te punkty zachęcają do pozyskiwania modułów fotowoltaicznych, falowników, okablowania i systemów regałowych od producentów z USA, którzy spełniają określone progi zawartości.
Urządzenia do magazynowania energii połączone z projektami fotowoltaicznymi mogą kwalifikować się do ulg podatkowych z tytułu nakładających się na siebie źródeł czystej energii, jeśli magazyn jest opłacany głównie energią odnawialną i zintegrowany operacyjnie z systemem fotowoltaicznym. Wytyczne IRS określają jednak, że aby ubiegać się o ulgi podatkowe z tym związane, magazyn musi być “funkcjonalnie zintegrowany”, a nie służyć głównie celom nieodnawialnym.
Ponieważ premie i łączone świadczenia wymagają precyzyjnych kryteriów kwalifikacyjnych, regularnego raportowania i kontroli zgodności, niezbędna jest współpraca z wyspecjalizowanymi ekspertami podatkowymi. Ich wiedza specjalistyczna pomaga w sporządzaniu dokumentacji, audytowaniu przestrzegania wymogów płacowych i produkcyjnych oraz optymalizacji całkowitej wartości ulgi podatkowej na czystą energię, jednocześnie minimalizując ryzyko związane z kontrolami IRS lub odzyskaniem należności.
Kluczowe kroki zgodności i dokumentacji w celu ubiegania się o ulgę podatkową na produkcję energii słonecznej
Aby ubiegać się o PTC, konieczne jest przestrzeganie procedur IRS i przejrzystych protokołów dokumentacji opracowanych na mocy ustawy o redukcji inflacji, przy jednoczesnym przestrzeganiu standardowych obowiązków składania i sprawozdawczości.
- Pomiar produkcji energii elektrycznej: Dokładne, zweryfikowane przez niezależne instytucje stacje pomiarowe muszą rejestrować dane dotyczące produkcji energii odnawialnej w kilowatogodzinach. Systemy pomiarowe powinny być zgodne z normami ANSI C12 lub IEC 62053 dotyczącymi dokładności pomiaru energii.
- Roczne składanie zeznań do IRS: Podatnicy muszą co roku składać formularze IRS 8834 i 8801, aby obliczyć i ubiegać się o kwotę ulgi podatkowej na produkcję energii elektrycznej ze źródeł odnawialnych w oparciu o certyfikowaną produkcję energii elektrycznej ze źródeł odnawialnych za każdy rok kalendarzowy w ramach 10-letniego okresu ulgi.
- Monitorowanie i prowadzenie dokumentacji: Obowiązkowe jest ciągłe gromadzenie i przechowywanie danych przez co najmniej pięć lat od momentu złożenia wniosku, aby ułatwić przeprowadzanie kontroli podatkowych. Zaleca się również sporządzanie cyfrowych raportów ze znacznikami czasu w celu udokumentowania zgodności z przepisami i uzgadniania należności.
- Kontrola depozytu i płatności: Ustrukturyzowane zarządzanie finansowe, takie jak model inwestycji kontrolowanych przez escrow, wdrożony przez Solar Plus Garden w 2026 roku, zapewnia nadzór nad funduszami inwestycyjnymi i przychodami z tytułu ulgi podatkowej na energię. Ten podział zapobiega sprzeniewierzeniu i jest zgodny z przepisami IRS dotyczącymi bezpiecznego zarządzania funduszami.
Rygorystyczne procedury zawarte w tych krokach zmniejszają prawdopodobieństwo niedozwolonych ulg podatkowych, wspomagają prawidłowe wypłacanie ulg podatkowych i gwarantują spójną przejrzystość operacyjną dla inwestorów i organów regulacyjnych.
Kwantyfikacja wpływu finansowego ulgi podatkowej na produkcję energii słonecznej w projekcie o mocy 10 MW
W przypadku projektu fotowoltaicznego o mocy 10 MW ocena zysków finansowych wynikających ze stosowania PTC obejmuje obliczenie oczekiwanej rocznej produkcji energii elektrycznej i zastosowanie obowiązujących stawek PTC, skorygowanych o inflację i kredyty bonusowe.
Zakładając współczynnik wykorzystania mocy około 20%, typowy dla instalacji solarnych na skalę przemysłową w klimacie umiarkowanym, projekt wygeneruje szacunkowo 17 520 megawatogodzin (MWh) rocznie (10 MW × 8760 godzin × 0,20 współczynnika wykorzystania mocy).
Korzystając z bazowej stopy kredytu PTC w pobliżu 3,0 centów za kWh przed wprowadzeniem kredytów bonusowych projekt mógł wygenerować około $525,600 w rocznych federalnych ulgach podatkowych (17 520 000 kWh × $0,03/kWh). W ciągu 10-letniego okresu kwalifikowalności do PTC kwota ta wynosi około $5,25 mln w postaci ulg podatkowych, z wyłączeniem korekt inflacyjnych i potencjalnych podwyższeń premii za ulgę.
Inwestycje w ramach programu Solar Plus Garden łączą te kredyty na energię słoneczną ze składnikami finansowania społecznościowego, w tym jednorazową kwotą 200 euro Członkostwo w ogrodzie opłata i opcjonalna opłata miesięczna w wysokości 20 € Skrzynia ogrodowa Subskrypcja. Przychody z energii słonecznej, uzupełniane wpływami z PTC, finansują zarówno zwroty dla inwestorów, jak i koszty operacyjne działań społeczności agriwoltaicznych, wspierających do 3000 działek ogrodowych.
W porównaniu z alternatywnymi modelami finansowania, takimi jak taryfy gwarantowane czy bezpośrednie dotacje kapitałowe, PTC dostosowuje dochody do zweryfikowanej produkcji energii elektrycznej ze źródeł odnawialnych, wprowadzając efektywność operacyjną jako kluczową zmienną finansową. Umożliwia to precyzyjne modelowanie wewnętrznej stopy zwrotu (IRR), uwzględniające ryzyko produkcyjne oraz zachęty podatkowe w procesie podejmowania decyzji inwestycyjnych.
Poruszając kwestie prawne i strukturalne przy korzystaniu z ulgi podatkowej na produkcję energii słonecznej
Struktury prawne i organizacyjne mają decydujący wpływ na kwalifikowalność i przepływ finansowy ulg podatkowych dla projektów solarnych, zwłaszcza tych realizowanych transnarodowo.
Utworzenie przez Solar Plus Garden spółki holdingowej jako estońskiej spółki OÜ (zarejestrowanej 20.02.2026 r.) oraz serbskiej spółki DOO do zarządzania operacyjnego stanowi przykład rozdziału jurysdykcyjnego. To porozumienie wspiera zgodność z definicjami własności nieruchomości w sektorze energii odnawialnej określonymi przez IRS i zapewnia odpowiedni przepływ ulg podatkowych do podmiotów bezpośrednio odpowiedzialnych za produkcję energii odnawialnej.
Prawidłowe rozgraniczenie własności, dzierżawy i kontroli operacyjnej musi być zgodne z przepisami IRS Energy Property, aby potwierdzić kwalifikowalność do ulgi podatkowej zarówno od inwestycji, jak i od produkcji. Członkostwo w społeczności struktury zarządzane przez odrębne podmioty prawne z natury nie są właścicielami nieruchomości wytwarzających czystą energię ani nie wytwarzają energii elektrycznej ze źródeł odnawialnych, a tym samym nie mają bezpośrednich roszczeń do ulg podatkowych dotyczących energii.
Systemy inwestycyjne i płatnicze kontrolowane przez escrow, wdrożone w Solar Plus Garden, spełniają wymogi IRS dotyczące przejrzystości zarządzania funduszami, zapobiegając nieautoryzowanemu wykorzystaniu przepływów pieniężnych związanych z PTC. Zapewnia to zaufanie inwestorów i ogranicza ryzyko regulacyjne.
Biorąc pod uwagę niejasności regulacyjne i zmieniające się interpretacje IRS, zwłaszcza dotyczące transgranicznych instrumentów inwestycyjnych, aktywny nadzór ze strony wyspecjalizowanych ekspertów prawnych i podatkowych pozostaje niezbędny dla utrzymania ciągłości roszczeń kredytowych i uprzedzenia wyzwań związanych z przestrzeganiem przepisów.
Integracja ulgi podatkowej na produkcję energii słonecznej w ramach modelu społecznościowego Solar Plus Garden
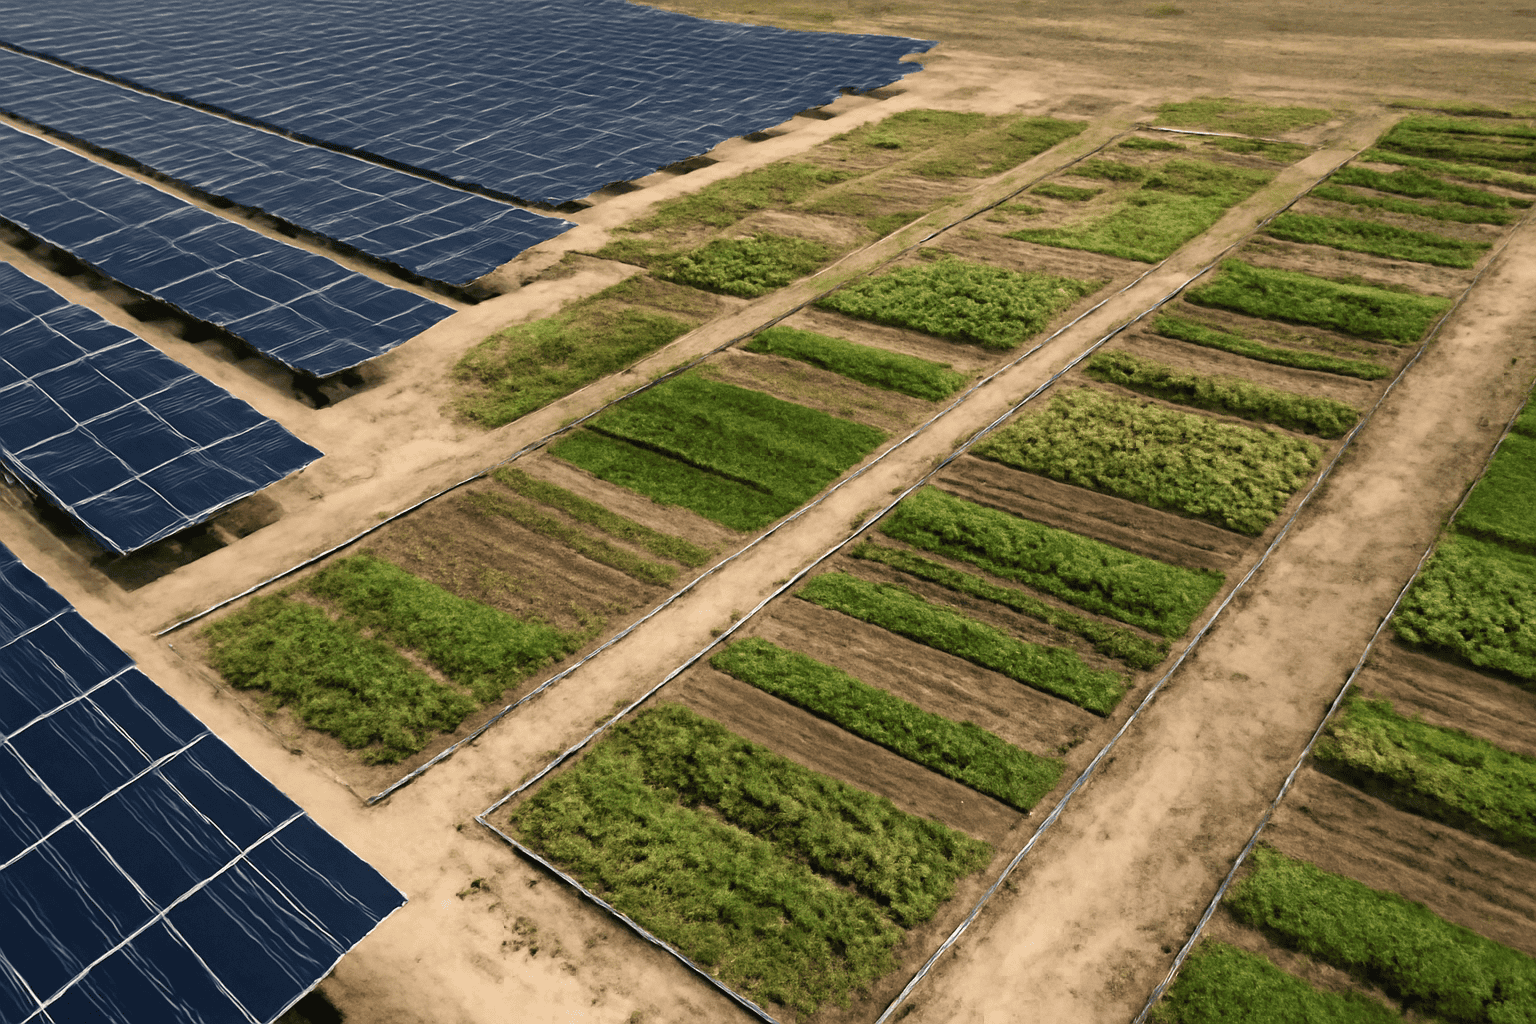
Platforma Solar Plus Garden wykorzystuje ulgę podatkową na produkcję energii słonecznej (Solar Production Tax Credit) do finansowania hybrydowego modelu łączącego wielkoskalową generację energii słonecznej z zaangażowaniem społeczności agriwoltaicznej. Dostęp do społeczności ogrodowej jest oferowany poprzez jednorazową opłatę członkowską w wysokości 200 euro, niezależną od bezpośredniej inwestycji w projekt solarny, co zwiększa inkluzywność uczestników.
Członkowie mogą opcjonalnie zapisać się na comiesięczną subskrypcję pakietu Garden Box o wartości 20 euro, w ramach którego otrzymują świeże, lokalne produkty uprawiane w ramach prawnie odrębnej jednostki Garden, zarządzającej maksymalnie 3000 działkami. Przychody z energii słonecznej, wzbogacone o ulgi podatkowe na czystą energię, częściowo wspierają te działania społeczne, a także dystrybucję zysków dla inwestorów.
Oddzielenie podmiotu Garden od własności energii słonecznej zapewnia przejrzystość definicji nieruchomości z czystą energią oraz wniosków o ulgi podatkowe na energię, zapobiegając wzajemnemu zanieczyszczaniu się zobowiązań finansowych i prawnych. Taka struktura jest zgodna ze standardami IRS dotyczącymi nieruchomości z czystą energią oraz wymogami przejrzystości finansowej.
To zintegrowane podejście łączy w sobie solidne zachęty podatkowe dla czystej energii z regeneracyjnym rolnictwem i lokalnym wpływem społecznym, oferując inwestorom podwójną korzyść: dostęp do niezawodnych przychodów z energii słonecznej wspieranych przez PTC oraz udział w zrównoważonych programach rozwoju społeczności charakteryzujących się przejrzystością i zarządzaniem.
Skalowanie zależy od spełniania standardów IRS przez certyfikowaną produkcję energii elektrycznej ze źródeł odnawialnych w celu kontynuacji roszczeń PTC oraz od stałego wzrostu liczby członków społeczności Garden w celu utrzymania finansowania operacyjnego.
Często zadawane pytania
- Czy małe lub społecznościowe projekty solarne kwalifikują się do ulgi podatkowej na produkcję energii słonecznej?
- Tak, małe i lokalne projekty fotowoltaiczne, spełniające definicję czystej energii według IRS, w tym sprzedaż energii elektrycznej niezależnym podmiotom zewnętrznym oraz rozpoczęcie budowy przed terminami regulacyjnymi, mogą kwalifikować się do ulgi podatkowej na produkcję energii słonecznej. Mogą obowiązywać pewne progi wielkości i działalności komercyjnej.
- Jak wygląda ulga podatkowa na produkcję energii słonecznej w porównaniu z ulgą podatkową na inwestycje w energię słoneczną?
- Ulga podatkowa na produkcję energii słonecznej (Solar Production Tax Credit) zapewnia ulgę uzależnioną od produkcji energii elektrycznej w okresie 10 lat, powiązaną z rzeczywistą produkcją energii elektrycznej, nagradzając wydajność operacyjną. Ulga podatkowa na inwestycje (Investment Tax Credit) zapewnia jednorazowy kredyt na koszty kapitałowe rozliczane po zakończeniu projektu. Projekty wybierają jeden; przepisy IRS zabraniają rozliczania obu ulg w odniesieniu do tej samej nieruchomości energetycznej.
- Jakie dokumenty są wymagane, aby skutecznie ubiegać się o ulgę podatkową na produkcję energii słonecznej w ramach projektu fotowoltaicznego?
- Podatnicy muszą co roku składać formularz IRS 8801, dokumentować rzeczywistą produkcję energii elektrycznej za pomocą zweryfikowanych danych z liczników zgodnych z normami ANSI lub IEC oraz przechowywać dokumentację potwierdzającą wnioski o premie, takie jak obowiązujące wynagrodzenie i wymagania dotyczące udziału własnego na mocy ustawy o redukcji inflacji.
- Jak ulga podatkowa na produkcję energii słonecznej wpływa na zyski finansowe inwestorów na platformie Solar Plus Garden?
- PTC zwiększa całkowite przychody projektu, zapewniając ulgę podatkową uzależnioną od produkcji energii elektrycznej ze źródeł odnawialnych, zwiększając zwroty dla inwestorów. Zwroty te finansują zarówno wypłaty rozproszone, jak i inicjatywy społeczne, wspierając regulowane, kontrolowane depozytowo środowisko inwestycyjne z przejrzystymi przepływami finansowymi.
Wniosek
Maksymalizacja korzyści finansowych wynikających z ulgi podatkowej na produkcję energii słonecznej wymaga dogłębnego zrozumienia kryteriów kwalifikowalności, mechanizmów obliczania ulgi, standardów dokumentacji oraz obowiązków związanych z przestrzeganiem przepisów. Ulga PTC stanowi istotną zachętę dla sektora czystej energii, która poprawia konkurencyjność ekonomiczną projektów z zakresu energii słonecznej, co zostało udowodnione na przykładzie elektrowni Solar Plus Garden o mocy 10 MW.
Inwestorzy i deweloperzy muszą być czujni na zmieniające się przepisy federalne, ograniczenia dotyczące terminów budowy wpływające na kwalifikowalność do ulgi podatkowej oraz wyjaśnienia regulacyjne, które wpływają na możliwość skorzystania z ulgi podatkowej na energię. Zaangażowanie wyspecjalizowanych ekspertów podatkowych jest kluczowe dla efektywnego korzystania z możliwości uzyskania dodatkowych ulg podatkowych, dodatkowych korzyści podatkowych i niuansów zgodności.
Model Solar Plus Garden pokazuje, jak integracja ulgi podatkowej na produkcję energii słonecznej z inwestycjami społecznościowymi i koncepcjami agriwoltaicznymi może zapewnić skalowalne, przejrzyste i zrównoważone struktury. Taka integracja dostosowuje ulgi podatkowe dla czystej energii do lokalnego wpływu społecznego i rozliczalności inwestorów, wspierana przez kontrolę depozytów i jasny podział prawny podmiotów.