Comprender el crédito fiscal para inversiones en energía solar: lo que los inversores deben saber en 2026
Descripción general del crédito fiscal para inversiones en energía solar (ITC) en 2026
El Crédito Fiscal para Inversiones Solares (ITC) es un crédito fiscal federal para energía solar que ofrece una reducción equivalente en el impuesto sobre la renta para inversiones calificadas en energía solar. Diseñado para acelerar el despliegue de energía limpia, el ITC se aplica tanto a proyectos residenciales como comerciales, compensando hasta 30% de costos elegibles del sistema para sistemas puestos en servicio después del 1 de enero de 2023, según las disposiciones de la Ley de Reducción de la Inflación (IRA). Según las normas actuales del IRS codificadas en la Sección 48 del Código de Rentas Internas, el crédito fiscal federal base para energía solar para 2026 se mantiene en 30%, con posibles incrementos que aumentan el crédito hasta 40%.
Entre los incentivos fiscales adicionales se incluyen una bonificación 10% para proyectos que cumplan con los umbrales de contenido nacional (definidos como al menos 40% de componentes solares fabricados en EE. UU.) y un crédito 10% para proyectos ubicados en comunidades energéticas designadas, como antiguas zonas de empleo de carbón o combustibles fósiles, según lo estipulado en la designación de Comunidades Energéticas de la IRA. Estos incentivos buscan fomentar el desarrollo económico regional y la fabricación nacional dentro de la cadena de suministro de la industria solar.
El crédito fiscal por inversión en energía solar cubre paneles solares fotovoltaicos (FV) que cumplan los requisitos, sistemas de calentamiento de agua solar y, ahora, sistemas de almacenamiento de energía que se cargan exclusivamente con electricidad solar. Esta ampliación refleja las enmiendas de 2023 que permiten que el almacenamiento independiente combinado con energía solar pueda optar al crédito fiscal, siempre que se requiera un sistema de medición que aísle la carga solar. El crédito fiscal se aplica de forma diferente a los proyectos solares residenciales y comerciales; las instalaciones solares comerciales generalmente requieren el cumplimiento de directrices adicionales del IRS sobre los costos elegibles y los requisitos de recuperación.
El ITC se diferencia del Crédito Fiscal a la Producción (PTC), un incentivo basado en la producción que se aplica principalmente a proyectos eólicos y ciertos proyectos solares que cumplen con los requisitos de la Sección 45 del código del IRS. A diferencia de la estructura del ITC, centrada en la inversión, el PTC ofrece créditos fiscales basados en la generación de kilovatios-hora, que rara vez incluye el almacenamiento de energía. Los créditos fiscales para la fabricación, como los de la Sección 48C, se dirigen a la producción de componentes solares y son distintos del enfoque fiscal de inversión en energía del ITC solar. Los inversores que evalúan opciones fiscales para energías limpias deben diferenciar entre estos créditos, ya que abordan distintas etapas de la cadena de valor solar.
Requisitos de elegibilidad y normas de "puesta en servicio" para solicitar el crédito fiscal por inversión (ITC).
Para solicitar el crédito fiscal por inversión en energía solar, el sistema solar debe entrar en funcionamiento durante el año fiscal correspondiente. La fecha de puesta en servicio corresponde al momento en que el equipo solar está completamente instalado, operativo y listo para funcionar según su propósito. El IRS exige que el sistema sea capaz de generar electricidad o calor en esa fecha, y no solo que se encuentre en fase de pruebas o construcción.
Los costos elegibles para el Crédito Fiscal a la Inversión (ITC) incluyen paneles solares, inversores, equipos de montaje, cableado y mano de obra directamente relacionada con la instalación del sistema. Los componentes de almacenamiento de energía también son elegibles, siempre que cumplan con el requisito del IRS de ser cargados exclusivamente por un sistema de energía solar, sin la participación de la red eléctrica ni otras fuentes. Los propietarios del proyecto deben conservar facturas detalladas y certificados de instalación que especifiquen estos componentes por separado para garantizar un cálculo preciso del costo base.
El proceso de documentación habitual requiere la presentación del Formulario 5695 del IRS para contribuyentes residenciales o los formularios fiscales equivalentes para entidades comerciales al solicitar el crédito. La documentación de respaldo incluye informes de puesta en marcha finales, facturas de proveedores y recibos que confirmen la fecha de instalación y el desglose de costos de los componentes. Los expertos fiscales recomiendan conservar estos documentos durante un mínimo de tres años después de la presentación de la declaración para estar preparados ante posibles auditorías del IRS.
El crédito fiscal para energía solar (ITC) debe coordinarse con otros incentivos, como reembolsos estatales o subvenciones federales. Cuando un inversor recibe asistencia de terceros, el crédito fiscal federal para energía solar debe calcularse sobre el costo neto después de aplicar todos los reembolsos, según el Aviso 2018-59 del IRS. No ajustar la base a la baja conlleva riesgos de recuperación del crédito. Por lo tanto, una planificación fiscal cuidadosa es esencial para maximizar el ahorro fiscal, cumpliendo con las normas de acumulación y evitando la doble deducción, prohibida por las políticas de incentivos fiscales para energías limpias.
Cálculo del ahorro fiscal y su impacto en las instalaciones solares comerciales
Las instalaciones solares comerciales suelen implicar importantes desembolsos iniciales, y el crédito fiscal para la inversión en energía solar mejora sustancialmente la viabilidad financiera del proyecto al compensar estos costos. El crédito fiscal se aplica a la base total de inversión calificada, que incluye módulos solares, inversores, sistemas de montaje, infraestructura eléctrica y componentes de almacenamiento de energía elegibles, cuyo costo se genera exclusivamente por el sistema solar.
El crédito fiscal federal básico para instalaciones solares comerciales en 2026 es de 30%. Los proyectos pueden optar a un complemento adicional de 10% si se ubican en comunidades energéticas designadas por el IRS, como terrenos contaminados o regiones económicamente deprimidas afectadas por la reducción de personal en la industria de combustibles fósiles. Un complemento por contenido nacional aporta 10% adicionales si los componentes solares cumplen con el umbral de contenido estadounidense de 40%, según lo estipulado en la Ley de Reducción de la Inflación. Para proyectos en comunidades de bajos ingresos, pueden aplicarse incentivos adicionales adaptados, sujetos a disposiciones específicas del IRS y a la participación en programas locales.
El IRS aplica una regla de recuperación de cinco años para los créditos fiscales comerciales. Si la propiedad del sistema cambia o este deja de funcionar antes de que transcurran cinco años completos, los solicitantes deben reembolsar una fracción proporcional del crédito fiscal. Esta fracción disminuye en 20% cada año: se deben retener 80% en el primer año, 60% en el segundo, y así sucesivamente, hasta la retención total después de cinco años. Esta regla garantiza que el crédito fiscal por inversión cumpla su propósito original de promover el despliegue de energías renovables a largo plazo.
La planta solar centralizada de 10 MW de Solar Plus Garden califica como instalación solar comercial, lo que permite a los inversores que participan a través de la entidad legal estonia OÜ reclamar el crédito fiscal comercial. Esta estructura se ajusta al cumplimiento normativo, separando la propiedad y asegurando un seguimiento claro de los costos elegibles del proyecto y el cumplimiento de las normas de recuperación. Los inversores se benefician de un marco de ahorro fiscal predecible, al tiempo que apoyan un activo de energía limpia escalable que abarca la participación comunitaria y el desarrollo sostenible.
Integración del crédito fiscal por inversión en energía solar con programas comunitarios de energía solar y membresías para huertos urbanos.
El modelo de inversión de Solar Plus Garden opera dos entidades legalmente distintas: la DOO serbia que posee y administra la central de energía solar, y la entidad independiente de la comunidad Garden que gestiona los huertos agrovoltaicos y las interacciones con los miembros. Esta separación garantiza que solo los inversores directos en los activos de generación solar puedan optar al crédito fiscal por inversión en energía solar.
El jardín membresía de la comunidad Se requiere un pago único de 200 €, con una suscripción mensual opcional de 20 € para recibir cestas de productos de la huerta. Estos pagos financian actividades comunitarias y apoyan indirectamente la financiación de proyectos solares, pero no representan una inversión de capital ni permiten solicitar créditos fiscales. Los miembros que deseen solicitar el crédito fiscal federal para energía solar deben invertir directamente en los instrumentos de capital o deuda del proyecto solar a través de la OÜ estonia.
El sistema de pago y depósito en garantía es totalmente transparente e incorpora cuentas de depósito reguladas para garantizar que los fondos de los inversores se destinen exclusivamente a inversiones solares que cumplan los requisitos y a la gestión de la comunidad, sin mezclarse con otros fondos. Esta claridad legal y financiera evita la inelegibilidad involuntaria o el uso indebido de los créditos fiscales a la inversión y favorece la escalabilidad a largo plazo de los modelos integrados de energía solar y comunidades con jardines.
Impacto del almacenamiento de energía y las tecnologías emergentes en el crédito fiscal para inversiones solares de 2026
La Ley de Reducción de la Inflación amplió la definición de propiedad de energía solar calificada para incluir sistemas de almacenamiento de energía que se cargan exclusivamente con energía solar. Según la guía de la Sección 48 del IRS, los sistemas de almacenamiento de baterías integrados con instalaciones solares califican si las fuentes de carga del sistema están aisladas de la red eléctrica u otra generación. Esta elegibilidad se aplica al almacenamiento independiente combinado con proyectos solares y agrovoltaicos híbridos que combinan agricultura y energía solar fotovoltaica en terrenos compartidos.
La calificación del almacenamiento de energía requiere medición o monitoreo que demuestre que el dispositivo de almacenamiento no recibe más de 0% de energía de la red, lo que garantiza el cumplimiento de la ley de impuestos sobre la energía. Los límites de capacidad y los plazos de puesta en marcha deben coincidir con el año de puesta en servicio del sistema solar asociado. A medida que las directrices regulatorias maduren, se espera que los estándares técnicos para sistemas híbridos y agrivoltaicos se aclaren aún más, lo que podría ampliar los criterios de calificación para los incentivos fiscales a la energía limpia.
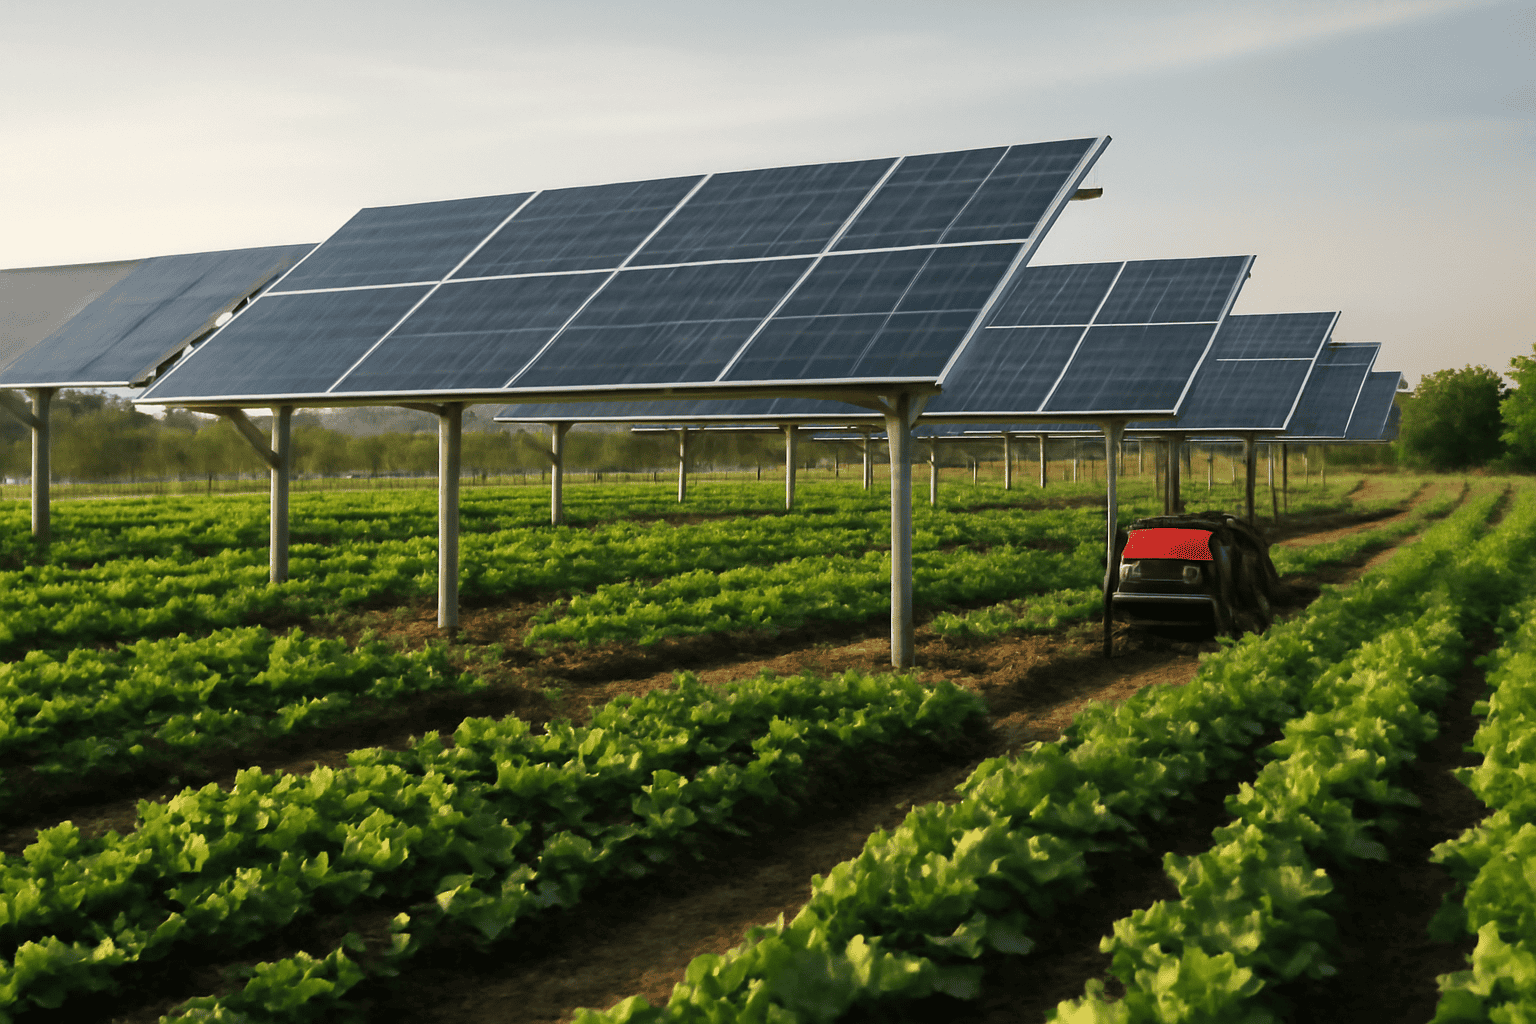
El modelo de Solar Plus Garden incorpora agrivoltaica, donde los paneles solares coexisten con huertos productivos en las mismas parcelas, lo que permite aprovechar los créditos fiscales para la inversión en energía y obtener beneficios de estos marcos tecnológicos de energía limpia en constante evolución. A medida que el sector avanza, los inversores pueden utilizar cada vez más proyectos multitecnológicos de energía solar con almacenamiento dentro del programa federal de créditos fiscales para energía solar, con el fin de maximizar el ahorro fiscal y la resiliencia energética.
Guía para solicitar el crédito fiscal por inversión en energía solar: pasos y mejores prácticas
Para solicitar el crédito fiscal por inversión en energía solar, es necesario seguir varios pasos definitivos para garantizar el cumplimiento total y maximizar el ahorro fiscal. Los inversores deben seguir el proceso en el siguiente orden:
- Confirme la fecha de instalación y puesta en marcha del sistema solar o híbrido para establecer la fecha de "puesta en servicio" dentro del año fiscal.
- Recopile y conserve toda la documentación de instalación, incluidos los informes de inspección final, las facturas de los equipos y la certificación de cumplimiento con las definiciones del IRS de componentes de energía renovable calificados.
- Presente los formularios tributarios del IRS correspondientes: el Formulario 5695 del IRS para inversiones residenciales o los anexos correspondientes para declaraciones de impuestos comerciales que reflejen la reclamación del crédito fiscal por inversión (ITC).
- Coordínese con expertos fiscales especializados en incentivos fiscales para energías renovables para verificar la elegibilidad para el crédito base y cualquier bonificación adicional aplicable, como el contenido nacional o la ubicación en una comunidad energética.
- Mantenga registros transparentes y accesibles durante al menos tres años, en previsión de auditorías o investigaciones del IRS.
- Supervise las interacciones entre el ITC y otros incentivos estatales o federales para garantizar un cálculo preciso del crédito neto sin infringir los ajustes de la base de costos del IRS.
Seguir estos pasos minimiza el riesgo de denegación o recuperación del crédito y optimiza el ahorro fiscal a lo largo del horizonte de inversión. Las instalaciones solares comerciales se benefician de servicios integrales de asesoría fiscal para gestionar la complejidad de los recargos fiscales y las normativas de recuperación de impuestos.
Incentivos y créditos fiscales adicionales que complementan el crédito fiscal para inversiones en energía solar.
Los inversores pueden acceder a créditos fiscales para la fabricación que complementan el crédito fiscal para la inversión en energía solar, al reducir los impuestos sobre la producción nacional de paneles solares, inversores y componentes relacionados. Estos créditos, establecidos en virtud de la Sección 48C y ampliados en la Ley de Inversión en Energía (IRA), promueven el crecimiento de la cadena de suministro solar en EE. UU. al incentivar a los fabricantes de energía limpia que cumplan los requisitos.
Los incentivos estatales para la energía limpia, que incluyen desde reembolsos directos en efectivo hasta bonificaciones por rendimiento y mejoras en la medición neta, reducen aún más el costo efectivo de los proyectos de energía solar. Los expertos fiscales recomiendan una evaluación integral de estos incentivos combinados para optimizar el ahorro fiscal general y la viabilidad económica del proyecto.
El efecto combinado del crédito fiscal federal para energía solar, los créditos fiscales para la industria manufacturera y los incentivos estatales puede mejorar significativamente los plazos de recuperación de la inversión y la rentabilidad de los proyectos. Sin embargo, los inversores deben estar atentos a las cláusulas de caducidad legislativas y a los cambios en las normas de elegibilidad, ya que algunos créditos fiscales se eliminarán gradualmente después del año 2026, según la legislación vigente.
Riesgos y limitaciones asociados con la solicitud del crédito fiscal por inversión en energía solar
El principal riesgo al solicitar el crédito fiscal por inversión en energía solar es la recuperación del crédito por parte del IRS si el sistema solar se vende, se enajena o deja de funcionar dentro de los cinco años posteriores a su puesta en servicio. El calendario de recuperación reduce la obligación tributaria en 20% anualmente, con la retención total del crédito después del quinto año. Los inversores deben incorporar este riesgo en sus modelos financieros y acuerdos de propiedad.
El crédito fiscal por inversión también está limitado por la capacidad del contribuyente para compensar su obligación tributaria: el crédito no es reembolsable ni transferible, lo que significa que los créditos no utilizados no se pueden transferir a ejercicios anteriores ni vender. Los inversores con ingresos imponibles insuficientes en el año fiscal en que solicitan el crédito pueden perder posibles ahorros fiscales a menos que utilicen mecanismos como las sociedades de capital fiscal.
El cumplimiento de la documentación es fundamental. Los registros incompletos o inexactos de costos, fechas de instalación o atribución de la fuente de energía pueden resultar en la denegación del crédito por parte del IRS. Las incertidumbres regulatorias, incluidos los retrasos en las aclaraciones de las directrices del IRS o los cambios en la implementación de la Ley de Reducción de la Inflación, pueden afectar los plazos de elegibilidad y el cálculo del crédito.
Solar Plus Garden aborda estos desafíos mediante una estructura legal transparente, utilizando entidades estonias OÜ y serbias DOO para una clara delimitación de la propiedad, procesos de pago con garantía de depósito en garantía y el cumplimiento de estándares de documentación exhaustivos. Estas medidas reducen la exposición de los inversores a la denegación y recuperación de créditos, lo que favorece la inversión en energías limpias y sostenibles.
Preguntas frecuentes
¿Quiénes pueden optar al crédito fiscal por inversión en energía solar en 2026?
Las personas y empresas que instalen sistemas de energía solar calificados y los pongan en servicio después del 1 de enero de 2023, incluidos los sistemas de almacenamiento de energía que se cargan exclusivamente con energía solar, podrán acogerse a las directrices del IRS de 2026 derivadas de la Ley de Reducción de la Inflación. El sistema debe cumplir con las definiciones federales de propiedad de energía renovable calificada, según lo interpretado en la Sección 48 del Código de Rentas Internas.
¿Cómo afecta la fecha de "puesta en servicio" a mi capacidad para reclamar el crédito fiscal por inversión?
La fecha de puesta en servicio determina el año fiscal para el cual se puede solicitar el crédito fiscal por inversión en energía solar. Se define como la fecha en que el sistema de energía solar está operativo y es capaz de producir electricidad o calor. Los sistemas puestos en marcha durante el año calendario 2026 generalmente califican para el crédito base 30% más cualquier recargo fiscal adicional aplicable.
¿Pueden los miembros de la comunidad de Solar Plus Garden solicitar el crédito fiscal por energía solar sin realizar una inversión directa en paneles solares?
No. Si bien la membresía en la comunidad de Garden apoya la financiación de proyectos y brinda acceso a productos agrícolas entregados y actividades comunitarias, solo las personas o entidades que realizan inversiones directas de capital o financiamiento en los activos de generación solar son elegibles para reclamar el crédito fiscal por inversión solar.
¿Cuáles son los riesgos que conlleva la venta de mi sistema solar dentro de los cinco años posteriores a su instalación en relación con el crédito fiscal a la inversión (ITC)?
Las disposiciones de recuperación del IRS exigen el reembolso de una parte del crédito fiscal por inversión en energía solar previamente reclamado si el sistema se vende o deja de funcionar antes de completar cinco años completos de servicio. El monto a reembolsar disminuye en 20% por cada año completo que el sistema permanezca en servicio, hasta la retención total del crédito después de cinco años.
Conclusión
Comprender el crédito fiscal para inversiones en energía solar y sus requisitos específicos para 2026 es fundamental para los inversores que participan en proyectos de energía solar y energías renovables. La instalación comercial a escala de 10 MW de Solar Plus Garden se ajusta a las normas federales de crédito fiscal comercial, ofreciendo a los inversores una vía estructurada para solicitar el crédito fiscal mediante inversiones directas en energía solar. La integración del almacenamiento de energía y las aplicaciones agrovoltaicas emergentes amplía la elegibilidad según la normativa vigente, mientras que el cumplimiento de las normas de puesta en servicio y las políticas de recuperación garantiza la sostenibilidad de los ahorros fiscales.
Los inversores deben consultar con expertos fiscales desde el principio, mantener una documentación exhaustiva y coordinar sus inversiones en energía solar con los incentivos fiscales para energías limpias asociados, a fin de optimizar la rentabilidad. Se recomienda un seguimiento continuo de los cambios legislativos y los requisitos de cumplimiento, dado que el marco federal de créditos fiscales para energía solar evolucionará más allá de 2026. Las estructuras legales transparentes de Solar Plus Garden y su modelo de participación comunitaria dual ofrecen un enfoque replicable para la inversión en energía solar sostenible con beneficios comunitarios complementarios.
Lecturas relacionadas
- Oportunidades de inversión en parques solares en 2026: lo que los propietarios e inversores deben saber.
- Integración de la energía solar en centrales eléctricas virtuales: lo que los propietarios e inversores deben saber.
- Comprender los requisitos mínimos de inversión en energía solar para una participación efectiva en parques solares.