Wie die Steuergutschrift für Solarstromproduktion Investitionsentscheidungen in Projekten für saubere Energie beeinflusst
Die Bedeutung der Steuergutschrift für die Solarstromproduktion und ihre Rolle bei der Erzeugung erneuerbarer Elektrizität verstehen
Die Solar Production Tax Credit (PTC) ist eine staatliche Steuervergünstigung für saubere Energie, die Solarenergieprojekte auf Basis der erzeugten Strommenge innerhalb eines festgelegten Zeitraums honoriert. Förderfähige Solaranlagen erhalten eine Steuergutschrift pro Kilowattstunde (kWh) erzeugten und ins Netz eingespeisten Stroms. Dadurch ist die Förderung direkt an die Betriebsleistung und nicht an die Investitionskosten gekoppelt.
Um für die Produktionssteuergutschrift (PTC) in Frage zu kommen, müssen Solarenergieprojekte die vom Internal Revenue Service (IRS) im Rahmen des Inflation Reduction Act festgelegten Kriterien erfüllen. Dazu gehört unter anderem der Baubeginn bis zum 31. Dezember 2026. Die Projekte müssen Anlagen verwenden, die gemäß den IRS-Definitionen als Anlagen zur Erzeugung sauberer Energie eingestuft sind und den folgenden Anforderungen entsprechen: Photovoltaik Systemstandards und Anschlussanforderungen sind in den Bundesenergievorschriften detailliert beschrieben.
Diese Produktionssteuergutschrift steht im Gegensatz zur Investitionssteuergutschrift (ITC), die eine einmalige prozentuale Gutschrift – üblicherweise 30% – auf förderfähige Kapitalkosten gewährt. Während die ITC die anfängliche finanzielle Belastung beim Erwerb von Anlagen zur Erzeugung sauberer Energie reduziert, bietet die Produktionssteuergutschrift (PTC) fortlaufende Anreize, die an die Stromerzeugung gekoppelt sind und über einen zehnjährigen Gutschriftszeitraum einen produktionsbezogenen Einnahmestrom generieren. Beide Steuergutschriften können zur Senkung der Stromgestehungskosten (LCOE) beitragen, decken jedoch unterschiedliche finanzielle Phasen im Lebenszyklus eines Energieprojekts ab.
Das Gesetz zur Inflationsbekämpfung (Inflationsreduktionsgesetz) verbesserte die Produktionssteuergutschrift (PTC), indem es die Fristen für den Projektbeginn verlängerte und Bonusgutschriften einführte, um höhere Standards für Arbeitskräfte und inländische Wertschöpfung zu fördern. Die veröffentlichten Richtlinien des IRS für 2025–2027 legen die bundesstaatlichen PTC-Basissätze für Solarstrom größtenteils zwischen 0,3 und 0,4 Cent pro kWh fest. Die Sätze können jedoch je nach Inflationsindex und Anspruch auf zusätzliche Bonusgutschriften angepasst werden.
Wie Investitions- und Produktionssteuergutschriften bei der Finanzierung von Solarenergieprojekten zusammenwirken
Die ITC und PTC bieten sich ergänzende, aber sich gegenseitig ausschließende Steuergutschriften für die Finanzierung von Solarprojekten und beeinflussen die Investitionsstrategien je nach Projektgröße, Kapitalstruktur und betrieblichen Erwartungen.
Die Investitionssteuergutschrift (ITC) ermöglicht es Projektentwicklern, eine Steuergutschrift von bis zu 301 TP3T der förderfähigen Kosten für saubere Energieanlagen geltend zu machen. Dazu gehören Photovoltaikmodule, Wechselrichter und sonstige Systemkosten, jedoch bis zu festgelegten Höchstgrenzen. Da die ITC die anfänglichen Investitionskosten direkt reduziert, profitieren Projekte, die eine schnelle Finanzierung und stabile Kennzahlen im Vorfeld priorisieren.
Im Gegensatz dazu honoriert die Produktionssteuergutschrift (PTC) die Stromerzeugung über einen Zeitraum von zehn Jahren. Die Gutschrift wird jährlich berechnet, indem die kWh-Produktion aus Anlagen zur Erzeugung sauberer Energie mit dem jeweiligen Gutschriftssatz multipliziert wird. Dies schafft Anreize zur Maximierung der Stromerzeugung aus erneuerbaren Energien und zur Steigerung der Betriebseffizienz. Die Gutschriftswerte werden über den Verbraucherpreisindex (VPI) an die Inflation angepasst.
Die Bestimmungen des IRS verbieten die gleichzeitige Inanspruchnahme von Investitionssteuergutschriften (ITC) und Produktionssteuergutschriften (PTC) für dieselbe Anlage im Bereich der sauberen Energien, um Doppelförderungen zu vermeiden. Projektträger müssen sich daher zu Beginn für eine der beiden Optionen entscheiden und die entsprechenden Berichtspflichten erfüllen. Diese Entscheidung hängt häufig von der Berechnung des internen Zinsfußes (IRR), dem Zeitpunkt der Cashflows und dem Produktionsrisiko ab.
- ITC: Es wird eine sofortige Steuergutschrift gewährt, die in der Regel im Jahr der Inbetriebnahme der Energieanlage geltend gemacht werden kann. Die Gutschriftshöhe beträgt üblicherweise 30%, kann jedoch je nach Technologie oder im Zuge von Änderungen des Inflationsschutzgesetzes variieren.
- PTC: Die Gutschrift erfolgt pro kWh über einen Zeitraum von 10 Jahren, wobei die volle Gutschrift nur für Strom gilt, der an nicht verbundene Dritte verkauft wird, um die Produktion von erneuerbarem Strom unter tatsächlichen Betriebsbedingungen sicherzustellen.
Die Einhaltung der Anforderungen an Anlagen zur Förderung sauberer Energie gemäß IRS Section 48 und 45 gewährleistet, dass nur qualifizierte Anlagen, die unter zertifizierten Leistungsstandards und Netzanschlussregeln betrieben werden, Anspruch auf die Steuergutschrift haben, wodurch die Integrität des Programms gewahrt bleibt.
Bewertung von Bonusgutschriften und zusätzlichen Steuervorteilen für die Solarstromproduktion
Mit dem Inflation Reduction Act wurden gestaffelte Bonusgutschriften eingeführt, die den Basis-PTC ergänzen und darauf abzielen, Beschäftigungsstandards und die Entwicklung inländischer Lieferketten innerhalb von Projekten im Bereich erneuerbarer Energien zu fördern.
Solarenergieprojekte, die die geltenden Lohn- und Ausbildungsrichtlinien einhalten, können eine Förderung beantragen. 10% Bonusguthaben Zusätzlich zum PTC-Grundsatz erfordern diese Arbeitsstandards Dokumentationen, die faire Löhne, zertifizierte Auszubildende und die Einhaltung der Kriterien des Arbeitsministeriums während der gesamten Bau- und Betriebsphase nachweisen.
Darüber hinaus sind Solarenergieprojekte, die in erheblichem Umfang im Inland hergestellte Komponenten für ihre Investitionen in saubere Energieanlagen verwenden, förderfähig. Steuergutschriften für das verarbeitende Gewerbe Bis zu 10%, anrechenbar entweder auf den ITC oder den PTC, je nach Projektwahl. Diese Gutschriften fördern den Bezug von Photovoltaikmodulen, Wechselrichtern, Verkabelung und Montagesystemen von US-amerikanischen Herstellern, die bestimmte Inhaltsschwellenwerte erfüllen.
Energiespeicheranlagen in Kombination mit Solaranlagen können unter bestimmten Voraussetzungen von zusätzlichen Steuervorteilen für saubere Energie profitieren, sofern der Speicher überwiegend mit Strom aus erneuerbaren Energien geladen wird und betrieblich in das Solarsystem integriert ist. Laut den Richtlinien des IRS muss der Speicher jedoch “funktional integriert” sein und darf nicht primär für nicht erneuerbare Zwecke genutzt werden, um die entsprechenden Steuergutschriften in Anspruch nehmen zu können.
Da Bonusgutschriften und kombinierte Leistungen präzise Anspruchsvoraussetzungen, regelmäßige Berichterstattung und Compliance-Prüfungen erfordern, ist die Zusammenarbeit mit spezialisierten Steuerexperten unerlässlich. Deren Expertise unterstützt die Zusammenstellung der Dokumentation, die Prüfung der Einhaltung von Lohn- und Produktionsvorgaben sowie die Optimierung des gesamten Steuergutschriftwerts für saubere Energie bei gleichzeitiger Minimierung von Risiken im Zusammenhang mit IRS-Prüfungen oder Rückforderungen.
Wichtige Schritte zur Einhaltung der Vorschriften und zur Dokumentation für die Inanspruchnahme der Steuergutschrift für Solarstromproduktion
Die Inanspruchnahme des PTC setzt die Einhaltung der IRS-Compliance-Verfahren und der transparenten Dokumentationsprotokolle voraus, die im Rahmen des Inflation Reduction Act entwickelt wurden, einschließlich standardisierter Einreichungs- und Berichtspflichten.
- Stromerzeugungsmessung: Genaue, von Dritten verifizierte Messstationen müssen die Produktionsdaten erneuerbarer Energien in Kilowattstunden erfassen. Die Messsysteme sollten den Normen ANSI C12 oder IEC 62053 für die Genauigkeit der Energiemessung entsprechen.
- Jährliche IRS-Einreichung: Steuerzahler müssen jährlich das IRS-Formular 8834 und das Formular 8801 einreichen, um die Höhe der Produktionssteuergutschrift auf der Grundlage der zertifizierten Stromerzeugung aus erneuerbaren Energien für jedes Kalenderjahr innerhalb des 10-jährigen Gutschriftszeitraums zu berechnen und geltend zu machen.
- Überwachung und Aufzeichnung: Zur Unterstützung von Steuerprüfungen ist eine kontinuierliche Datenerfassung und -speicherung für mindestens fünf Jahre nach der Antragstellung vorgeschrieben. Zur Dokumentation der Einhaltung der Vorschriften und des Kreditabgleichs werden digitale Berichte mit Zeitstempel empfohlen.
- Treuhand- und Zahlungskontrollen: Eine strukturierte Finanzgovernance, wie beispielsweise das von Solar Plus Garden im Jahr 2026 eingeführte, treuhänderisch verwaltete Investitionsmodell, gewährleistet die Aufsicht über Investmentfonds und Einnahmen aus Energiesteuergutschriften. Diese Trennung verhindert Veruntreuung und entspricht den Safe-Harbor-Bestimmungen des IRS für die Fondsverwaltung.
Die in diesen Schritten verankerte Verfahrensstrenge verringert die Wahrscheinlichkeit nicht anerkannter Steuergutschriften, unterstützt eine korrekte Auszahlung der Steuergutschriften und gewährleistet eine gleichbleibende operative Transparenz gegenüber Investoren und Aufsichtsbehörden.
Quantifizierung der finanziellen Auswirkungen der Steuergutschrift für Solarstromproduktion auf ein 10-MW-Projekt
Bei einem 10-MW-Photovoltaikprojekt erfordert die Bewertung der PTC-basierten finanziellen Erträge die Berechnung der erwarteten jährlichen Stromproduktion und die Anwendung der jeweils geltenden PTC-Sätze, angepasst an Inflation und Bonusgutschriften.
Angenommen Kapazitätsfaktor von ca. 20%, Im typischen Umfang von Solaranlagen in gemäßigten Klimazonen würde das Projekt schätzungsweise … produzieren. 17.520 Megawattstunden (MWh) jährlich (10 MW × 8.760 Stunden × 0,20 Kapazitätsfaktor).
Bei Verwendung eines PTC-Basiszinssatzes nahe 3,0 Cent pro kWh Vor der Einführung der Bonusgutschriften könnte das Projekt etwa $525,600 in jährlichen staatlichen Steuergutschriften (17.520.000 kWh × $0,03/kWh). Über den 10-jährigen Förderzeitraum für die Produktionssteuergutschrift (PTC) summiert sich dies auf etwa $5,25 Millionen in Steuergutschriften, ohne Inflationsanpassungen und mögliche Bonusgutschriften.
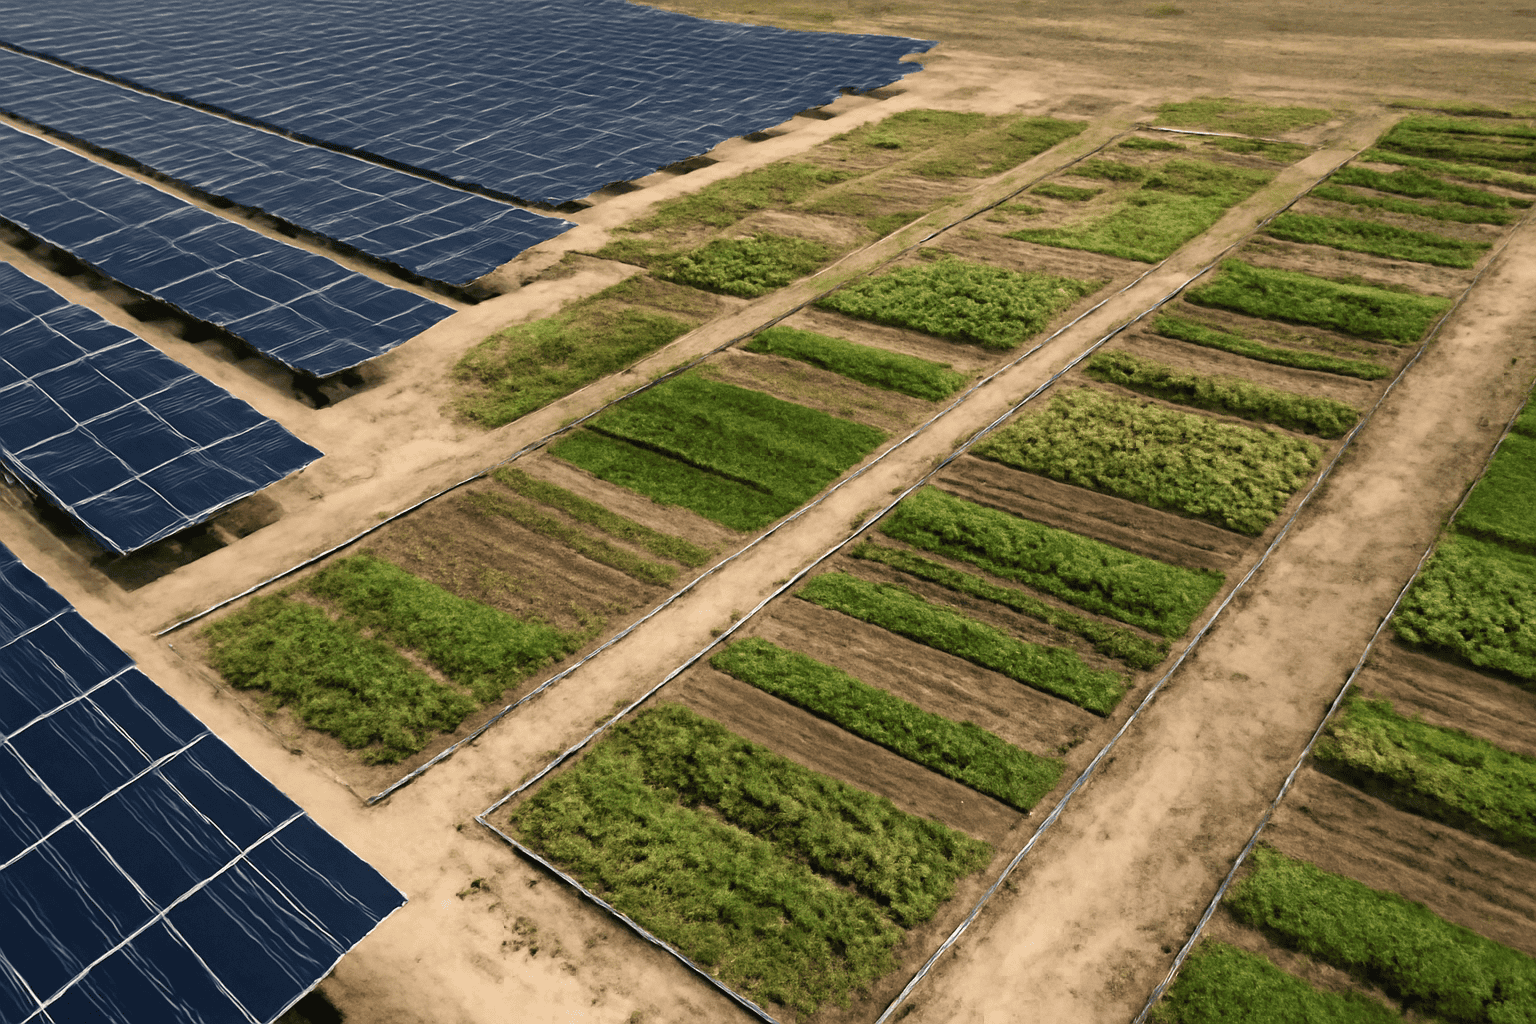
Das Investitionsmodell Solar Plus Garden integriert diese Solarenergie-Gutschriften mit gemeinschaftlichen Finanzierungskomponenten, einschließlich einer einmaligen Zahlung von 200 €. Gartenmitgliedschaft Gebühr und optional 20 € monatlich Gartenkasten Abonnement. Die Solareinnahmen, ergänzt durch PTC-Erlöse, finanzieren sowohl die Renditen der Investoren als auch die Betriebskosten für agrivoltaische Gemeinschaftsprojekte, die bis zu 3.000 Gartenparzellen unterstützen.
Im Vergleich zu alternativen Finanzierungsmodellen wie Einspeisevergütungen oder direkten Kapitalzuschüssen verknüpft die Produktionssteuergutschrift (PTC) die Einnahmen mit der nachgewiesenen Produktion erneuerbarer Energien und führt die operative Leistungsfähigkeit als wichtige finanzielle Kennzahl ein. Dies ermöglicht eine präzise Berechnung des internen Zinsfußes (IRR), die Produktionsrisiken neben Steueranreizen in die Investitionsentscheidung einbezieht.
Umgang mit rechtlichen und strukturellen Aspekten bei der Nutzung der Steuergutschrift für die Solarproduktion
Rechtliche und organisatorische Strukturen haben entscheidenden Einfluss auf die Förderfähigkeit und den Finanzfluss von Energiesteuergutschriften für Solarprojekte, insbesondere für solche, die transnational tätig sind.
Die Gründung einer Holdinggesellschaft als estnische OÜ (eingetragen am 20.02.2026) und einer serbischen DOO für das operative Management durch Solar Plus Garden verdeutlicht die Trennung der Zuständigkeiten. Diese Struktur gewährleistet die Einhaltung der IRS-Definitionen für Eigentum an Anlagen zur Erzeugung sauberer Energie und stellt sicher, dass Steuergutschriften den direkt für die Stromerzeugung aus erneuerbaren Energien verantwortlichen Unternehmen zufließen.
Eine genaue Abgrenzung der Eigentumsverhältnisse, Pachtverträge und der betrieblichen Kontrolle muss mit den IRS-Vorschriften für Energieimmobilien übereinstimmen, um die Berechtigung für Investitionssteuergutschriften und Produktionssteuergutschriften zu bestätigen. Mitgliedschaft in der Gemeinschaft Strukturen, die von separaten Rechtseinheiten verwaltet werden, besitzen naturgemäß keine Anlagen zur Erzeugung sauberer Energie und erzeugen keinen Strom aus erneuerbaren Energien und haben daher keinen direkten Anspruch auf Steuervergünstigungen im Energiebereich.
Die in Solar Plus Garden implementierten, treuhänderisch verwalteten Investitions- und Zahlungssysteme erfüllen die Anforderungen des IRS an die Transparenz des Fondsmanagements und verhindern die unbefugte Verwendung von PTC-bezogenen Geldflüssen. Dies stärkt das Vertrauen der Anleger und reduziert das regulatorische Risiko.
Angesichts der regulatorischen Unklarheit und der sich ständig weiterentwickelnden Auslegung der IRS-Vorschriften – insbesondere in Bezug auf grenzüberschreitende Anlageinstrumente – bleibt die aktive Überwachung durch spezialisierte Rechts- und Steuerexperten unerlässlich, um die ununterbrochene Inanspruchnahme von Steuergutschriften zu gewährleisten und Compliance-Problemen vorzubeugen.
Integration der Steuergutschrift für Solarstromerzeugung in das Solar-Plus-Gartengemeinschaftsmodell
Die Plattform Solar Plus Garden nutzt die Steuergutschrift für Solarenergie, um ein Hybridmodell zu finanzieren, das großflächige Solarstromerzeugung mit gemeinschaftlicher Beteiligung an Agri-Photovoltaik-Projekten kombiniert. Der Zugang zur Gartengemeinschaft wird durch eine einmalige Mitgliedsgebühr von 200 € ermöglicht, unabhängig von direkten Investitionen in Solarprojekte, wodurch die Teilhabe erweitert wird.
Mitglieder können optional eine monatliche Gartenkiste für 20 € abonnieren und erhalten darin frisches, regional angebautes Obst und Gemüse aus einer rechtlich eigenständigen Gartenanlage mit bis zu 3.000 Parzellen. Die Einnahmen aus Solarenergie, die durch Steuervergünstigungen für saubere Energie erhöht werden, fließen neben den Renditeausschüttungen an die Investoren teilweise in diese Gemeinschaftsaktivitäten.
Die Trennung der Gartenanlage vom Solaranlagenbesitz gewährleistet Klarheit bei den Definitionen von Anlagen zur Erzeugung sauberer Energie und den Ansprüchen auf Steuergutschriften für Energie und schließt jegliche Vermischung finanzieller oder rechtlicher Verantwortlichkeiten aus. Diese Struktur entspricht den Standards des IRS für Anlagen zur Erzeugung sauberer Energie und den Vorgaben zur finanziellen Transparenz.
Dieser integrierte Ansatz kombiniert robuste Steueranreize für saubere Energie mit regenerativer Landwirtschaft und lokaler sozialer Wirkung und bietet Investoren einen doppelten Nutzen: Zugang zu zuverlässigen PTC-gestützten Solareinnahmen und Teilnahme an nachhaltigen Gemeindeentwicklungsprogrammen mit strukturierter Transparenz und Governance.
Die Skalierung hängt von der zertifizierten Produktion erneuerbarer Elektrizität ab, die den IRS-Standards für fortlaufende PTC-Ansprüche entspricht, sowie von einem kontinuierlichen Mitgliederwachstum innerhalb der Garden-Community, um die operative Finanzierung aufrechtzuerhalten.
Häufig gestellte Fragen
- Können kleine oder gemeinschaftliche Solarprojekte für die Steuergutschrift für Solarproduktion in Frage kommen?
- Ja, kleine und gemeinschaftliche Solaranlagen, die die Definitionen des IRS für saubere Energieanlagen erfüllen, einschließlich Stromverkauf an unabhängige Dritte und Baubeginn vor den gesetzlichen Fristen, können für die Steuergutschrift für Solarstromproduktion in Frage kommen. Es können bestimmte Größen- und Betriebsschwellen gelten.
- Wie verhält sich die Steuergutschrift für die Solarproduktion im Vergleich zur Investitionssteuergutschrift hinsichtlich der Förderung von Solarinvestitionen?
- Die Steuergutschrift für Solarstromproduktion (Solar Production Tax Credit) ist eine produktionsbasierte Gutschrift über einen Zeitraum von 10 Jahren, die an die tatsächliche Stromerzeugung gekoppelt ist und die Betriebsleistung belohnt. Die Investitionssteuergutschrift (Investment Tax Credit) bietet eine einmalige Gutschrift auf die Kapitalkosten, die nach Projektabschluss geltend gemacht werden kann. Projekte wählen eine der beiden Gutschriften; die IRS-Vorschriften verbieten die Inanspruchnahme beider Gutschriften für dieselbe Energieanlage.
- Welche Unterlagen sind erforderlich, um die Steuergutschrift für die Solarproduktion bei einem Solarprojekt erfolgreich in Anspruch zu nehmen?
- Steuerzahler müssen jährlich das IRS-Formular 8801 einreichen, die tatsächliche Stromerzeugung mit verifizierten Zählerdaten gemäß den ANSI- oder IEC-Standards dokumentieren und Aufzeichnungen führen, die Ansprüche auf Bonusgutschriften wie den ortsüblichen Lohn und die Anforderungen an den Inlandsanteil gemäß dem Inflation Reduction Act belegen.
- Wie wirkt sich die Steuergutschrift für die Solarproduktion auf die finanzielle Rendite für Investoren der Solar Plus Garden-Plattform aus?
- Die Produktionssteuergutschrift (PTC) steigert die Gesamteinnahmen von Projekten durch eine Steuergutschrift, die an die Produktion erneuerbarer Energien geknüpft ist, und erhöht so die Rendite für Investoren. Diese Renditen finanzieren sowohl Ausschüttungen als auch Gemeinschaftsprojekte und fördern ein reguliertes, treuhänderisch verwaltetes Investitionsumfeld mit transparenten Finanzströmen.
Abschluss
Um die finanziellen Vorteile der Steuergutschrift für Solarenergie (Solar Production Tax Credit, PTC) optimal zu nutzen, ist ein detailliertes Verständnis der Förderkriterien, der Berechnungsmechanismen, der Dokumentationsstandards und der Compliance-Verpflichtungen erforderlich. Die PTC stellt einen bedeutenden Anreiz für saubere Energie dar und verbessert die wirtschaftliche Wettbewerbsfähigkeit von Solarenergieprojekten, wie das Beispiel des strukturierten 10-MW-Solarkraftwerks „Solar Plus Garden“ zeigt.
Investoren und Projektentwickler müssen die sich ständig ändernde Bundesgesetzgebung, die sich aus den Auswirkungen auf die Kreditwürdigkeit ergebenden Baufristen sowie regulatorische Klarstellungen, die die Anwendbarkeit von Steuergutschriften im Energiebereich beeinflussen, aufmerksam verfolgen. Die Einbindung spezialisierter Steuerexperten ist unerlässlich, um zusätzliche Steuervorteile, weitere Steuervergünstigungen und die Feinheiten der Steuererklärung effektiv zu nutzen.
Das Solar-Plus-Garten-Modell zeigt, wie die Integration der Steuergutschrift für Solarenergie mit gemeinschaftsbasierten Investitionen und Agri-Photovoltaik-Konzepten skalierbare, transparente und nachhaltige Strukturen schaffen kann. Diese Integration verbindet steuerliche Anreize für saubere Energie mit lokaler sozialer Wirkung und der Rechenschaftspflicht der Investoren, unterstützt durch Treuhandkonten und eine klare rechtliche Trennung der beteiligten Parteien.