Die Steuergutschrift für Solarinvestitionen verstehen: Was Anleger im Jahr 2026 wissen müssen
Überblick über die Steuergutschrift für Solarinvestitionen (ITC) im Jahr 2026
Die Solarinvestitionssteuergutschrift (ITC) ist eine bundesstaatliche Steuergutschrift für Solarenergie, die eine direkte Reduzierung der Einkommensteuerlast für qualifizierte Solarinvestitionen ermöglicht. Die ITC soll den Ausbau sauberer Energie beschleunigen und gilt sowohl für private als auch für gewerbliche Projekte. Sie deckt bis zu 301.000 Billionen US-Dollar der förderfähigen Systemkosten für Anlagen ab, die nach dem 1. Januar 2023 in Betrieb genommen werden (gemäß den Bestimmungen des Inflation Reduction Act, IRA). Nach den aktuellen IRS-Vorschriften (Abschnitt 48 des Internal Revenue Code) bleibt die bundesstaatliche Solarinvestitionssteuergutschrift für 2026 bei 301.000 Billionen US-Dollar. Durch mögliche Zuschläge kann die Gutschrift auf bis zu 401.000 Billionen US-Dollar erhöht werden.
Zusätzliche Steuervergünstigungen umfassen einen Bonus von 10% für Projekte, die bestimmte Schwellenwerte für den Inlandsanteil erfüllen – definiert als mindestens 40% in den USA hergestellte Solarkomponenten – sowie eine Steuergutschrift von 10% für Projekte in ausgewiesenen Energieregionen, wie beispielsweise ehemaligen Kohle- oder fossilen Brennstoffgebieten, gemäß der Definition von Energieregionen im Rahmen des IRA. Diese zusätzlichen Vergünstigungen sollen die regionale Wirtschaftsentwicklung und die inländische Produktion innerhalb der Lieferkette der Solarindustrie fördern.
Die Steuergutschrift für Solarinvestitionen (ITC) umfasst qualifizierte Photovoltaik-Anlagen, Solarwarmwassersysteme und nun auch Energiespeichersysteme, die ausschließlich mit Solarstrom geladen werden. Diese Erweiterung spiegelt die Änderungen von 2023 wider, die es ermöglichen, die ITC auch für eigenständige Speichersysteme in Kombination mit Solaranlagen in Anspruch zu nehmen. Voraussetzung hierfür ist ein System mit separatem Zähler, der die Solarladung erfasst. Die ITC wird für private und gewerbliche Solaranlagen unterschiedlich angewendet. Gewerbliche Solaranlagen unterliegen in der Regel zusätzlichen Richtlinien des IRS (Internal Revenue Service) hinsichtlich förderfähiger Kosten und Erstattungsanforderungen.
Die Investitionssteuergutschrift (ITC) unterscheidet sich von der Produktionssteuergutschrift (PTC), einer leistungsbezogenen Förderung, die hauptsächlich für Windkraft- und bestimmte Solarprojekte gemäß Abschnitt 45 des US-Steuergesetzes (IRS Code) gilt. Im Gegensatz zur investitionsorientierten Struktur der ITC gewährt die PTC Steuergutschriften auf Basis der erzeugten Kilowattstunden, wodurch Energiespeicher selten berücksichtigt werden. Steuergutschriften für die Fertigungsindustrie, wie beispielsweise nach Abschnitt 48C, zielen auf die Produktion von Solarkomponenten ab und unterscheiden sich vom Investitionsfokus der Solar-ITC. Investoren, die Steueroptionen für saubere Energie prüfen, sollten diese Gutschriften differenziert betrachten, da sie unterschiedliche Stufen der solaren Wertschöpfungskette abdecken.
Voraussetzungen und Regeln für die Inanspruchnahme der ITC (Integrated Tax Credit) bezüglich der ‘Einstellung in den Dienst’.
Um die Steuergutschrift für Solarinvestitionen geltend zu machen, muss die Solaranlage im betreffenden Steuerjahr in Betrieb genommen werden. Die Inbetriebnahme gilt als erfolgt, wenn die Solaranlage vollständig installiert, betriebsbereit und funktionserfüllt ist. Das Finanzamt verlangt, dass die Anlage zu diesem Zeitpunkt Strom oder Wärme erzeugen kann und nicht nur teilweise getestet oder aufgebaut ist.
Zu den für die Investitionssteuergutschrift (ITC) förderfähigen Kosten zählen Solarmodule, Wechselrichter, Montagezubehör, Verkabelung und die direkt mit der Systeminstallation verbundenen Arbeitskosten. Energiespeicherkomponenten sind ebenfalls förderfähig, sofern sie die Anforderungen des IRS erfüllen und ausschließlich von einer Solaranlage ohne Netzstrom oder andere Energiequellen betrieben werden. Projektbetreiber sollten detaillierte Rechnungen und Installationsbescheinigungen aufbewahren, in denen diese Komponenten separat aufgeführt sind, um eine genaue Kostenberechnung zu gewährleisten.
Für die Inanspruchnahme der Steuergutschrift ist üblicherweise das IRS-Formular 5695 für Privatpersonen bzw. die entsprechenden Steuerformulare für Unternehmen einzureichen. Zu den erforderlichen Unterlagen gehören die Abnahmeprotokolle, Lieferantenrechnungen und Quittungen, die das Installationsdatum und die Kostenaufstellung der Komponenten bestätigen. Steuerexperten empfehlen, diese Dokumente mindestens drei Jahre nach Einreichung aufzubewahren, um für mögliche Betriebsprüfungen durch das Finanzamt gerüstet zu sein.
Die Investitionssteuergutschrift (ITC) muss mit anderen Fördermaßnahmen wie staatlichen Zuschüssen oder Bundeszuschüssen abgestimmt werden. Erhält ein Investor Unterstützung von Dritten, muss die bundesstaatliche Solarsteuergutschrift gemäß IRS-Mitteilung 2018-59 auf Basis der Nettokosten nach Abzug aller Zuschüsse berechnet werden. Wird die Bemessungsgrundlage nicht nach unten korrigiert, besteht die Gefahr der Rückforderung der Steuergutschrift. Daher ist eine sorgfältige Steuerplanung unerlässlich, um die Steuerersparnis zu maximieren, die Regeln zur Anrechnung von Förderungen einzuhalten und eine Doppelförderung zu vermeiden, die gemäß den Förderrichtlinien für saubere Energie unzulässig ist.
Berechnung der Steuerersparnisse und Auswirkungen auf gewerbliche Solaranlagen
Gewerbliche Solaranlagen erfordern typischerweise erhebliche Vorabinvestitionen. Die Investitionssteuergutschrift (ITC) verbessert die Wirtschaftlichkeit von Projekten deutlich, indem sie diese Kosten ausgleicht. Die ITC gilt für die gesamte förderfähige Investitionsbasis, die Solarmodule, Wechselrichter, Montagesysteme, elektrische Infrastruktur und förderfähige Energiespeicherkomponenten umfasst, die ausschließlich von der Solaranlage geladen werden.
Die staatliche Grundförderung für gewerbliche Solaranlagen beträgt 2026 30%. Projekte können eine zusätzliche Förderung von 10% erhalten, wenn sie sich in von der US-Steuerbehörde (IRS) ausgewiesenen Energiegebieten befinden, beispielsweise auf ehemaligen Industriebrachen oder in wirtschaftlich benachteiligten Regionen, die vom Stellenabbau in der fossilen Brennstoffindustrie betroffen sind. Ein Zuschlag für inländische Wertschöpfung erhöht die Förderung um weitere 10%, wenn die Solarkomponenten den im Inflation Reduction Act festgelegten Schwellenwert von 40% für US-Wertschöpfung erreichen. Für Projekte in einkommensschwachen Gemeinden können – vorbehaltlich spezifischer IRS-Bestimmungen und der Teilnahme an lokalen Programmen – weitere, individuell zugeschnittene Förderprogramme in Anspruch genommen werden.
Die US-Steuerbehörde (IRS) wendet eine Fünfjahresfrist für die Rückzahlung von Steuergutschriften für gewerbliche Investitionen an. Ändert sich der Eigentümer des Systems oder wird der Betrieb vor Ablauf von fünf Jahren eingestellt, müssen die Antragsteller einen anteiligen Betrag der Steuergutschrift zurückzahlen. Dieser Anteil verringert sich jährlich um 201 TP3T: Im ersten Jahr sind 801 TP3T, im zweiten Jahr 601 TP3T usw. einzubehalten, bis nach fünf Jahren der volle Betrag zurückgezahlt ist. Diese Regelung gewährleistet, dass die Investitionssteuergutschrift ihrem Zweck dient, den langfristigen Ausbau erneuerbarer Energien zu fördern.
Die zentrale 10-MW-Solaranlage von Solar Plus Garden gilt als gewerbliche Solaranlage. Investoren, die über die estnische OÜ-Gesellschaft beteiligt sind, können daher die gewerbliche Steuergutschrift geltend machen. Diese Struktur entspricht den regulatorischen Vorgaben, trennt die Eigentumsverhältnisse und gewährleistet die transparente Nachverfolgung der förderfähigen Projektkosten sowie die Einhaltung der Erstattungsregeln. Investoren profitieren von planbaren Steuervorteilen und unterstützen gleichzeitig ein skalierbares, sauberes Energieprojekt, das die Einbindung der lokalen Gemeinschaft und eine nachhaltige Entwicklung fördert.
Integration der Steuergutschrift für Solarinvestitionen in gemeinschaftsbasierte Solar-Plus-Gartenmitgliedschaften
Das Investitionsmodell von Solar Plus Garden umfasst zwei rechtlich getrennte Einheiten: die serbische DOO, die Eigentümerin und Verwalterin der Anlage ist. Solarkraftwerk, und der separaten Gemeinschaftsorganisation „Garden“, die die Agrivoltaikgärten und die Interaktion mit den Mitgliedern verwaltet. Diese Trennung stellt sicher, dass nur Direktinvestoren in die Solaranlagen die Steuergutschrift für Solarinvestitionen in Anspruch nehmen können.
Der Garten Mitgliedschaft in der Gemeinschaft Es wird eine einmalige Gebühr von 200 € erhoben, optional kann ein monatliches Abonnement für Gartengemüsekisten für 20 € abgeschlossen werden. Diese Zahlungen finanzieren Gemeinschaftsaktivitäten und unterstützen indirekt die Finanzierung von Solarprojekten, stellen jedoch keine Eigenkapitalbeteiligung dar und berechtigen nicht zur Inanspruchnahme von Steuergutschriften. Mitglieder, die die staatliche Förderung für Solarenergie in Anspruch nehmen möchten, müssen separat und direkt in Eigenkapital oder Fremdkapital des Solarprojekts über die estnische OÜ investieren.
Die Zahlungs- und Treuhandvereinbarung ist vollständig transparent und umfasst regulierte Treuhandkonten, um sicherzustellen, dass die Gelder der Investoren ausschließlich für förderfähige Solarinvestitionen und die Verwaltung der Wohnanlage verwendet werden und nicht vermischt werden. Diese rechtliche und finanzielle Klarheit verhindert eine unbeabsichtigte Nichtberechtigung oder einen Missbrauch von Investitionssteuergutschriften und unterstützt die langfristige Skalierbarkeit integrierter Solar- und Gartenwohnanlagenmodelle.
Auswirkungen von Energiespeicherung und neuen Technologien auf die Steuergutschrift für Solarinvestitionen 2026
Das Gesetz zur Inflationsbekämpfung (Inflationsreduktionsgesetz) erweiterte die Definition förderfähiger Solarenergieanlagen um Energiespeichersysteme, die ausschließlich mit Solarenergie geladen werden. Gemäß den Richtlinien des IRS-Abschnitts 48 sind Batteriespeichersysteme, die in Solaranlagen integriert sind, förderfähig, sofern die Ladequellen des Systems vom Stromnetz oder anderen Erzeugungsanlagen getrennt sind. Diese Förderfähigkeit gilt für eigenständige Speicher in Kombination mit Solaranlagen sowie für hybride Agri-Photovoltaik-Projekte, die Landwirtschaft und Photovoltaik auf gemeinsam genutzten Flächen kombinieren.
Die Qualifizierung von Energiespeichern erfordert Messungen oder Überwachungsmethoden, die belegen, dass der Speicher nicht mehr als 0,1 TP3T Netzstrom bezieht und somit die Einhaltung des Energiesteuergesetzes gewährleistet ist. Kapazitätsgrenzen und Inbetriebnahmefristen müssen mit dem Inbetriebnahmejahr der zugehörigen Solaranlage übereinstimmen. Mit zunehmender Weiterentwicklung der regulatorischen Richtlinien werden sich die technischen Standards für Hybrid- und Agri-Photovoltaik-Systeme voraussichtlich weiter präzisieren, wodurch sich die Kriterien für Steuervergünstigungen im Bereich sauberer Energien potenziell erweitern.
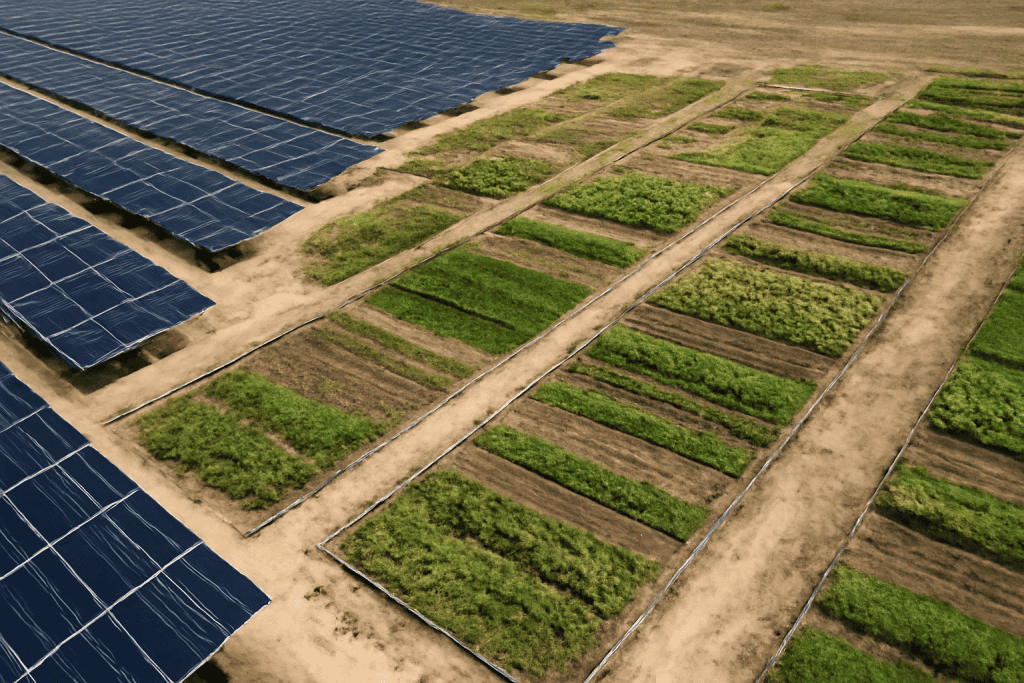
Das Modell von Solar Plus Garden beinhaltet Agrivoltaik, Hier werden Solaranlagen und Nutzgärten auf denselben Grundstücken betrieben, wodurch die Steuervergünstigungen für Energieinvestitionen genutzt werden können, um von den sich entwickelnden Rahmenbedingungen für saubere Energietechnologien zu profitieren. Mit dem Fortschritt des Sektors können Investoren verstärkt auf Multi-Technologie-Solar-Plus-Speicher-Projekte im Rahmen des staatlichen Solarförderprogramms setzen, um Steuerersparnisse und Energieversorgungssicherheit zu maximieren.
Leitfaden zur Beantragung der Steuergutschrift für Solarinvestitionen: Schritte und bewährte Vorgehensweisen
Die Inanspruchnahme der Steuergutschrift für Solarinvestitionen erfordert mehrere festgelegte Schritte, um die vollständige Einhaltung der Vorschriften zu gewährleisten und die Steuerersparnis zu maximieren. Investoren sollten den Prozess wie folgt ablaufen lassen:
- Bestätigen Sie das Installations- und Inbetriebnahmedatum der Solar- oder Hybridanlage, um das Datum der Inbetriebnahme innerhalb des Steuerjahres festzustellen.
- Sammeln und bewahren Sie sämtliche Installationsdokumente auf, einschließlich der abschließenden Inspektionsberichte, der Geräterechnungen und der Bescheinigung über die Einhaltung der IRS-Definitionen für qualifizierte Komponenten erneuerbarer Energien.
- Reichen Sie die entsprechenden IRS-Steuerformulare ein: IRS-Formular 5695 für Wohnimmobilieninvestitionen oder entsprechende Anlagen für gewerbliche Steuererklärungen, die den ITC-Anspruch widerspiegeln.
- Koordinieren Sie sich mit Steuerexperten, die auf Steueranreize für erneuerbare Energien spezialisiert sind, um die Berechtigung für die Grundgutschrift und etwaige zusätzliche Anreize wie z. B. für den Anteil heimischer Produkte oder den Standort der Energiegemeinschaft zu überprüfen.
- Halten Sie transparente und zugängliche Aufzeichnungen für mindestens drei Jahre bereit, um Prüfungen oder Anfragen der Steuerbehörde (IRS) vorzubeugen.
- Überwachen Sie die Wechselwirkungen zwischen der ITC und anderen staatlichen oder bundesstaatlichen Förderprogrammen, um eine genaue Berechnung der Nettogutschrift zu gewährleisten, ohne gegen die Kostenbasisanpassungen des IRS zu verstoßen.
Die Einhaltung dieser Schritte minimiert das Risiko einer Kreditablehnung oder -rückforderung und optimiert die Steuerersparnis über den gesamten Investitionszeitraum. Gewerbliche Solaranlagen profitieren von umfassenden Steuerberatungsleistungen, um die Komplexität zusätzlicher Steuerzuschläge und Rückforderungsvorschriften zu bewältigen.
Zusätzliche Steueranreize und -gutschriften als Ergänzung zur Steuergutschrift für Solarinvestitionen
Investoren können auf Steuervergünstigungen für die Fertigungsindustrie zugreifen, die die Steuergutschrift für Solarinvestitionen ergänzen, indem sie die Steuern auf die inländische Produktion von Solarmodulen, Wechselrichtern und zugehörigen Komponenten reduzieren. Diese Vergünstigungen, die gemäß Abschnitt 48C eingeführt und im Rahmen des IRA erweitert wurden, fördern das Wachstum der US-amerikanischen Solarlieferkette, indem sie förderfähige Hersteller sauberer Energien anreizen.
Staatliche Förderprogramme für saubere Energie, von direkten Barzuschüssen über leistungsabhängige Zuschläge bis hin zu Verbesserungen bei der Netzeinspeisung, senken die effektiven Kosten von Solarenergieprojekten zusätzlich. Steuerexperten empfehlen eine umfassende Bewertung dieser gestaffelten Förderprogramme, um die gesamten Steuereinsparungen und die Wirtschaftlichkeit des Projekts zu optimieren.
Die kombinierte Wirkung der bundesstaatlichen Steuergutschrift für Solarenergie, der Steuergutschriften für das produzierende Gewerbe und der staatlichen Förderprogramme kann die Amortisationszeiten von Projekten und die Rendite deutlich verbessern. Investoren müssen jedoch die gesetzlichen Bestimmungen zum Auslaufen von Förderungen und Änderungen der Förderkriterien im Auge behalten, da einige Steuergutschriften gemäß geltendem Recht nach dem Kalenderjahr 2026 schrittweise reduziert werden.
Risiken und Einschränkungen im Zusammenhang mit der Inanspruchnahme der Steuergutschrift für Solarinvestitionen
Das Hauptrisiko bei der Inanspruchnahme der Steuergutschrift für Solarinvestitionen besteht in der Rückforderung durch das Finanzamt, falls die Solaranlage innerhalb von fünf Jahren nach ihrer Inbetriebnahme verkauft, entsorgt oder außer Betrieb genommen wird. Die Rückforderungsregelung reduziert die Steuerschuld jährlich um 20%, wobei die Gutschrift nach fünf Jahren vollständig erhalten bleibt. Investoren müssen dieses Risiko in ihre Finanzmodelle und Eigentumsverträge einbeziehen.
Die Inanspruchnahme der Steuergutschrift (ITC) ist zudem durch die Möglichkeiten des Steuerpflichtigen zur Verrechnung mit der Einkommensteuerschuld begrenzt – die Gutschrift ist weder erstattungsfähig noch übertragbar, d. h. nicht genutzte Gutschriften können weder zurückgetragen noch verkauft werden. Anleger mit unzureichendem zu versteuerndem Einkommen im Inanspruchnahmejahr können potenzielle Steuervorteile verlieren, sofern sie nicht Mechanismen wie Steuerbeteiligungsgesellschaften nutzen.
Die Einhaltung der Dokumentationspflichten ist entscheidend. Unvollständige oder fehlerhafte Aufzeichnungen über Kosten, Installationsdaten oder die Zuordnung der Energiequelle können dazu führen, dass das Finanzamt die Steuergutschrift nicht anerkennt. Regulatorische Unsicherheiten, wie Verzögerungen bei der Klarstellung der IRS-Richtlinien oder Änderungen bei der Umsetzung des Inflation Reduction Act, können sich auf den Zeitpunkt der Anspruchsberechtigung und die Berechnung der Steuergutschrift auswirken.
Solar Plus Garden begegnet diesen Herausforderungen durch seine transparente Rechtsstruktur. Es nutzt estnische OÜ- und serbische DOO-Gesellschaften, um die Eigentumsverhältnisse klar abzugrenzen, verfügt über treuhänderisch abgesicherte Zahlungsprozesse und hält sich an umfassende Dokumentationsstandards. Diese Maßnahmen reduzieren das Risiko von Kreditablehnungen und Rückforderungen für Investoren und fördern so nachhaltige Investitionen in saubere Energie.
Häufig gestellte Fragen
Wer ist im Jahr 2026 berechtigt, die Steuergutschrift für Solarinvestitionen in Anspruch zu nehmen?
Privatpersonen und Unternehmen, die nach dem 1. Januar 2023 qualifizierte Solarenergieanlagen installieren und in Betrieb nehmen, einschließlich Energiespeichersysteme, die ausschließlich mit Solarenergie betrieben werden, sind gemäß den IRS-Richtlinien von 2026, die auf dem Inflationsschutzgesetz basieren, förderberechtigt. Die Anlagen müssen den bundesstaatlichen Definitionen von qualifizierten Anlagen zur Erzeugung erneuerbarer Energien gemäß Abschnitt 48 des Internal Revenue Code entsprechen.
Wie wirkt sich das Datum der Inbetriebnahme auf meine Möglichkeit aus, die Investitionssteuergutschrift (ITC) geltend zu machen?
Das Datum der Inbetriebnahme bestimmt das Steuerjahr, für das die Investitionssteuergutschrift für Solaranlagen geltend gemacht werden kann. Es ist definiert als der Tag, an dem die Solaranlage betriebsbereit ist und Strom oder Wärme erzeugen kann. Anlagen, die im Kalenderjahr 2026 in Betrieb genommen werden, qualifizieren sich in der Regel für die Grundgutschrift nach § 30% zuzüglich etwaiger weiterer Steuerzuschläge.
Können Mitglieder der Solar Plus Garden-Gemeinschaft die Steuergutschrift für Solaranlagen auch ohne direkte Investition in Solarenergie geltend machen?
Nein. Zwar unterstützt die Mitgliedschaft in der Garden-Gemeinschaft die Projektfinanzierung und ermöglicht den Zugang zu gelieferten Produkten und Gemeinschaftsaktivitäten, aber nur Einzelpersonen oder Organisationen, die direkte Eigenkapital- oder Finanzierungsinvestitionen in die Solaranlagen tätigen, sind berechtigt, die Steuergutschrift für Solarinvestitionen in Anspruch zu nehmen.
Welche Risiken bestehen hinsichtlich der Investitionssteuergutschrift (ITC), wenn ich meine Solaranlage innerhalb von fünf Jahren nach der Installation verkaufe?
Die Rückforderungsbestimmungen des IRS sehen die Rückzahlung eines Teils der zuvor geltend gemachten Steuergutschrift für Solarinvestitionen vor, wenn die Anlage vor Ablauf von fünf vollen Betriebsjahren verkauft oder außer Betrieb genommen wird. Der zurückzuzahlende Betrag verringert sich um 20% für jedes volle Betriebsjahr der Anlage, sodass die Gutschrift nach fünf Jahren vollständig erhalten bleibt.
Abschluss
Für Investoren in Solarenergie- und Erneuerbare-Energien-Projekte ist es unerlässlich, die Steuergutschrift für Solarinvestitionen und ihre spezifischen Anforderungen für 2026 zu verstehen. Die 10-MW-Anlage von Solar Plus Garden im kommerziellen Maßstab entspricht den bundesstaatlichen Richtlinien für Steuergutschriften und bietet Investoren einen strukturierten Weg, die Steuergutschrift durch direkte Solarinvestitionen geltend zu machen. Die Integration von Energiespeichern und neuen Agri-Photovoltaik-Anwendungen erweitert die Förderfähigkeit gemäß den geltenden Bestimmungen, während die Einhaltung der Inbetriebnahmevorschriften und der Rückforderungsrichtlinien die Nachhaltigkeit der Steuervorteile gewährleistet.
Investoren sollten frühzeitig Steuerexperten hinzuziehen, eine sorgfältige Dokumentation führen und Solarinvestitionen mit entsprechenden Steuervergünstigungen für saubere Energie abstimmen, um die Rendite zu optimieren. Eine kontinuierliche Beobachtung von Gesetzesänderungen und Compliance-Anforderungen ist ratsam, da sich der Rahmen für die bundesstaatliche Solarsteuergutschrift nach 2026 weiterentwickelt. Die transparenten Rechtsstrukturen von Solar Plus Garden und das Modell der doppelten Bürgerbeteiligung bieten einen replizierbaren Ansatz für nachhaltige Solarenergieinvestitionen mit ergänzenden Vorteilen für die Gemeinschaft.
Weiterführende Lektüre
- Investitionsmöglichkeiten in Solarparks 2026: Was Grundstückseigentümer und Investoren wissen müssen
- Integration von Solarenergie in virtuelle Kraftwerke: Was Immobilieneigentümer und Investoren wissen müssen
- Mindestinvestitionsanforderungen für Solarenergie verstehen, um eine effektive Teilnahme an Solarparks zu ermöglichen